Schlagwortarchiv für: Immobilienmakler

Makler Kosten in Hessen: Wohnung, Haus kaufen in Wiesbaden, Hanau, Gießen & Co.

Makler Kosten in Hessen – Wie viel kostet Sie ein Immobilienmakler in Hessen? Wenn ein Makler für einen Hausverkauf beauftragt wurde, müssen Makler Kosten bezahlt werden. Die Provision ist in ganz Hessen gleich. Die Gebühren liegen bei 5,95%. Makler Kosten gehören zu den Kaufnebenkosten, genauso wie die Grunderwerbsteuer in Hessen. Machen Sie es wie die Profis. Bevor Sie in eine Immobilie investieren, sollten Maklerkosten und alle zusätzlichen Ausgaben bei der Kostenkalkulation berücksichtigt werden, um finanzielle Enttäuschungen zu vermeiden.

Immobilienmakler in Hessen: Kosten

Maklerkosten – Mehr Tipps!

Um mit einer Kapitalanlage Gewinn zu machen, muss am Ende abzüglich aller Kosten etwas übrig bleiben. Ohne Rendite also auch kein Gewinn. Ein erheblicher Kostenpunkt der Nebenkosten eines Hauskaufs ist der Immobilienmakler.

Die Maklerkosten werden auch oft als Provision oder Courtage bezeichnet. Sie werden zu den Kaufnebenkosten gerechnet und steigern somit die Darlehenssumme. Ihre Mietrendite sinkt, wenn Sie Ihre Immobilie als Kapitalanlage verwenden, durch die höheren Kosten. Dazu erfahren Sie später mehr in der Beispielrechnung.

Die Höhe der Makler Gebühren unterscheidet sich von Bundesland zu Bundesland in Deutschland.

Höhe der Maklercourtage in Hessen:

5,95%

In Frankfurt, aber auch in der Nähe in Wiesbaden, Hanau, Gießen und auch in Darmstadt betragen die Maklergebühren also 5,95% vom Kaufpreis.


Wer muss den Makler bezahlen?

In der Regel können die Maklerkosten beim Kauf und Verkauf von Immobilien verhandelt werden. Wir gehen hier nun theoretisch von einer Kostenteilung bei der höchsten Maklerprovision aus. Für größere Objekte wie den Kauf von Mehrfamilienhäusern wird normalerweise eine leicht reduzierte Maklerprovision vereinbart.

Privater Kauf – Für Privatkäufe gilt, Käufer und Verkäufer teilen sich die Maklerprovision.

Privatkauf: 50% Käufer / 50% Verkäufer

Gewerblicher Kauf – Wenn Sie eine Immobilie gewerblich kaufen, ist die Verteilung zwischen Käufer und Verkäufer frei wählbar.

Keine Zeit? Schnell und einfach mit dem Immobilien Rechner Maklerprovision ermitteln.

Maklerprovision Rechner: Kostenlos berechnen!

Wie hoch sind die Maklerkosten? Berechnen Sie hier kostenlos die Höhe der Maklerprovision für Ihre individuelle Immobilie. Gehen Sie kein Risiko beim Kauf ein!

Ihr Kaufpreis Angebot:

Kosten senken! Günstige Immobilien finden…

Sie am besten, in dem Sie mit der Erfahrung von Experten lernen! So vermeiden Sie Fehler und finden günstige Immobilien, auch Off Market Immobilien in Frankfurt. Lernen Sie, wie Sie wirklich an profitable Immobilien kommen.

Jetzt eintragen und kostenlos Experten Tipps abgreifen:

[activecampaign form=1 css=1]

Beispiel Berechnung der Maklerkosten & mehr

Hier finden Sie drei Beispielrechnungen für das Bundesland Hessen.

Tabelle: Kaufpreis 200.000 Euro

Wenn Sie für 200.000 Euro eine Immobilie kaufen, kommen Sie auf 5.950 Euro Maklerkosten.

Kaufpreis 200.000 €
%-Satz 5,95%
Makler 11.900 €
Kosten (50%) 5.950 €
Total 205.950 €

Tabelle: Kaufpreis 250.000 Euro

Wenn Sie für 250.000 Euro eine Immobilie kaufen, kommen Sie auf  7.438 Euro Maklerkosten.

Kaufpreis 250.000 €
%-Satz 5,95%
Makler 14.875 €
Kosten (50%) 7.438 €
Total 257.438 €

Tabelle: Kaufpreis 500.000 Euro

Wenn Sie für 500.000 Euro eine Immobilie kaufen, kommen Sie auf 14.875 Euro Maklerkosten.

Kaufpreis 500.000 €
%-Satz 5,95%
Makler 29.750 €
Kosten (50%) 14.875 €
Total 514.875 €

Kaufnebenkosten einer Immobilie

Immobilie kaufen in Hessen – Wohnung, Haus, Grundstück, für alle Immobilienkäufe fallen Kaufnebenkosten an. Das heißt: Grunderwerbsteuer, Notarkosten, Grundbucheintrag und ggf. Maklerkosten. Die Höhe unterscheidet sich bei Steuer und Makler, je nach Bundesland. In Hessen liegt die Grunderwerbsteuer bei 6,0%, für Immobilienmakler werden 5,95% fällig. So berechnen Sie die Kaufnebenkosten in Hessen.

Grunderwerbsteuer in Bremen: Haus & Wohnung kaufen

Grunderwerbsteuer in Bremen – Die Grunderwerbsteuer ist eine feste Größe beim Immobilienerwerb. Möchten Sie in Bremen eine Wohnung kaufen oder ein Haus kaufen, werden für die Grunderwerbsteuer weitere 5% des Kaufpreises fällig. Für ein Objekt mit einem Kaufpreis von 200.000 Euro sind das 10.000 Euro. Bereiten Sie sich optimal vor und vermeiden Sie unnötige Fehler beim Immobilienkauf, indem Sie die Grunderwerbsteuer im Vorfeld ermitteln und sämtliche Kaufnebenkosten im Blick haben!

Immobilie kaufen: Grunderwerbsteuer [year]

Grunderwerbsteuer – Mehr Tipps!

Die Grunderwerbsteuer fällt beim Immobilienkauf einmalig an und wird vom Käufer getragen. Ihre Höhe unterscheidet sich je nach Bundesland. Ist die Grunderwerbsteuer besonders hoch, hat sie direkten Einfluss auf die Rendite des Objekts und die Finanzierung, denn je höher die Kaufnebenkosten, desto mehr Kapital brauchen Sie.

Definition:

Die Grunderwerbsteuer ist eine, beim Erwerb von Grundstücken, auch Teilgrundstücken (Eigentumswohnung), erhobene Steuer.

Gültig ist die also beim Grundstückskauf, Wohnungskauf und Hauskauf in Bremen.

Höhe der Grunderwerbsteuer in Bremen

Wie viel Grunderwerbsteuer müssen Sie in Bremen zahlen?

Höhe der Grunderwerbsteuer in Bremen: 5%

Steuerlast berechnen

Anhand von Tabellen mit verschiedenen Beispielrechnungen finden Sie hier die Formel erklärt.

  1. Formel
  2. Beispielberechnung
  3. Tabelle, verschiedene Kaufpreise


Formel: Steuern berechnen

Um die Investition inklusive Grunderwerbsteuer zu errechnen, nimmt man diese mit dem Kaufpreis.

Formel:

Kaufpreis x Grunderwerbsteuer = Investition

Beispiel: Eigentumswohnung für 100.000 Euro

Beispiel für Steuerlast in Bremen:

  • Kaufpreis: 100.000 Euro
  • + Grunderwerbsteuer (5%): 5.000 Euro
  • = Investition: 105.000 Euro

Tabelle: Kaufpreis 120.000

Wenn Sie 120.000 Euro als Kaufpreis zahlen, dann haben Sie mit 6.000 Grunderwerbsteuer insgesamt eine Investition von 126.000 Euro.

Kaufpreis 120.000 €
GrESt.-%-Satz 5,0%
Steuerlast 6.000 €
Total 126.000 €

Tabelle: Kaufpreis 250.000

Beim Kauf einer Immobilie in Bremen für 250.000 fallen 12.500 Euro Grunderwerbsteuer an.

Kaufpreis 250.000 €
GrESt.-%-Satz 5,0%
Steuerlast 12.500 €
Total 262.500 €

Tabelle: Kaufpreis 400.000

Kaufen Sie eine Immobilie für 400.000 Euro, zahlen Sie zusätzlich 20.000 Euro Grunderwerbsteuer.

Kaufpreis 400.000 €
GrESt.-%-Satz 5,0%
Steuerlast 20.000 €
Total 420.000 €

Immobilie kaufen in Bremen

Hier noch mehr Tipps für Sie:

Makler Kosten in Bremen: Wohnung, Haus kaufen in Neustadt, Hemelingen, Schwachhausen & Co.

Makler Kosten in Bremen – Wenn ein Makler vom Verkäufer der Immobilie beauftragt wurde, müssen die Kosten bezahlt werden. Was kostet ein Makler also in Bremen? Die Maklerprovision ist in ganz Bremen gleich. Die Gebühren liegen bei 5,95%. Kosten für den Immobilienmakler gehören zu den Kaufnebenkosten, genauso wie die Grunderwerbsteuer in Bremen. Vermeiden Sie Fehler beim Kauf, indem Sie im Voraus die Maklerkosten berechnen und alle Nebenkosten beim Immobilienerwerb im Blick behalten!

Immobilienmakler in Bremen: Kosten

Maklerkosten – Mehr Tipps!

Gewinn aus einer Kapitalanlage zu erzielen erfordert, dass nach Berücksichtigung sämtlicher Kosten ein positiver Ertrag verbleibt. Ohne Rendite bleibt auch der Gewinn aus. Ein erheblicher Kostenpunkt innerhalb der Nebenkosten eines Hauskaufs ist der Anteil, der für den Immobilienmakler anfällt. Die Maklerkosten, auch oft als Provision oder Courtage bezeichnet, beeinflussen die Gesamtkosten Ihrer Investition.

Wie wirken sich Maklerkosten aus? Für Immobilienkäufer steigen die Kaufnebenkosten, das erhöht Ihre Darlehenssumme. Für eine Immobilien als Kapitalanlage senken die Kosten für den Immobilienmakler die Mietrendite und damit die Einnahmen aus der Vermietung. Dazu gleich mehr in der Beispielrechnung.

Wie teuer sind Maklergebühren? Diese Frage hängt vom jeweiligen Bundesland ab.

Höhe der Maklercourtage in Bremen:

5,95%

In Bremen, aber auch in der Nähe in Schleswig-Holstein und den Stadtteilen Neustadt, Hemelingen oder auch Schwachhausen sind die Kosten für einen Makler gleich.


Wer muss den Makler bezahlen?

Beim Kauf und Verkauf von Immobilien können die Maklerkosten in der Regel frei ausgehandelt werden. Wir gehen hier nun theoretisch von einer Kostenteilung bei der höchsten Maklerprovision aus. Für größere Objekte wie den Kauf von Mehrfamilienhäusern wird üblicherweise eine geringfügig niedrigere Maklerprovision vereinbart.

Privater Kauf – Für Privatkäufe gilt, Käufer und Verkäufer teilen sich die Maklerprovision.

Privatkauf: 50% Käufer / 50% Verkäufer

Gewerblicher Kauf – Wenn Sie eine Immobilie gewerblich kaufen, ist die Verteilung zwischen Käufer und Verkäufer frei wählbar.

Maklerprovision Rechner: Kostenlos berechnen!

Wie hoch sind die Maklerkosten? Berechnen Sie hier kostenlos die Höhe der Maklerprovision für Ihre individuelle Immobilie und gehen Sie kein Risiko beim Kauf ein.

Ihr Kaufpreis Angebot:

Kosten senken! Günstige Immobilien finden…

Sie am besten, indem Sie mit der Erfahrung von Experten lernen! So vermeiden Sie Fehler und finden günstige Immobilien, auch Off Market Immobilien in Bremen. Lernen Sie, wie Sie wirklich an profitable Immobilien kommen.

Jetzt eintragen und kostenlos Experten Tipps abgreifen:

[activecampaign form=1 css=1]

Beispiel Berechnung: Nebenkosten in Bremen

Anhand dieser Tabellen sehen Sie die Maklerprovision für einen Kaufpreis von jeweils 100.000 Euro, 250.000 Euro und 500.000 Euro.

Tabelle: Kaufpreis 100.000 Euro

Bei einem Kaufpreis 100.000 müssen Sie 2.975 Euro Maklerkosten zahlen.

Kaufpreis 100.000 €
%-Satz 5,95%
Makler 5.950 €
Kosten (50%) 2.975 €
Total 102.975 €

Tabelle: Kaufpreis 250.000 Euro

Wenn Sie Ihre Immobilie für 250.000 Euro kaufen, dann zahlen Sie, inklusive der Maklerkosten, 257.438 Euro.

Kaufpreis 250.000 €
%-Satz 5,95%
Makler 14.875 €
Kosten (50%) 7.438 €
Total 257.438 €

Tabelle: Kaufpreis 500.000 Euro

Bei einem Kaufpreis von 500.000 Euro zahlen Sie 14.875 Euro Maklerkosten. Zusätzlich bleiben Sie bei einer Investition von 514.875 Euro.

Kaufpreis 500.000 €
%-Satz 5,95%
Makler 29.750 €
Kosten (50%) 14.875 €
Total 514.875 €

Kaufnebenkosten einer Immobilie

Wohnung, Haus, Grundstück, für alle Immobilienkäufe fallen Kaufnebenkosten an. Das heißt: Grunderwerbsteuer, Notarkosten, Grundbucheintrag und ggf. Maklerkosten. Die Höhe unterscheidet sich bei Steuer und Makler, je nach Bundesland. In Bremen liegt die Grunderwerbsteuer bei 5,0%, für Immobilienmakler werden 5,95% fällig. So berechnen Sie die Kaufnebenkosten in Bremen.

Makler Kosten in Hamburg: Wohnung, Haus kaufen in Wilhelmsburg, Kirchwerder, Waltershof & Co.

Makler Kosten in Hamburg – Wenn ein Makler beauftragt wurde, um einen Verkauf durchzuführen, müssen die daraus entstehenden Kosten bezahlt werden. Es stellt sich die Frage: Was ist die Provision für einen Makler in Hamburg? Die Maklerprovision ist in ganz Hamburg gleich. In der schönen Stadt an der Elbe liegen diese bei 4,5%. Makler Kosten gehören zu den Kaufnebenkosten, genauso wie die Grunderwerbsteuer in Hamburg. Bevor Sie sich fest entscheiden, sollten Sie Klarheit über die Maklerkosten besitzen. So können Sie das Risiko beim Kauf für sich enorm eingrenzen und sich vor einer potenziellen Fehlinvestition schützen.

Immobilienmakler in Hamburg: Kosten

Um aus einer Kapitalanlage Gewinn zu erzielen, muss am Ende, abzüglich aller Kosten, ein positiver Überschuss stehen. Ohne Rendite gibt es keinen Gewinn. Ein bedeutender Kostenfaktor bei den Nebenkosten eines Hauskaufs ist der Immobilienmakler.

Maklerkosten – Mehr Tipps!

Die Maklerkosten werden auch oft als Provision oder Courtage bezeichnet. Sie werden zu den Kaufnebenkosten gerechnet und steigern somit die Darlehenssumme. Ihre Mietrendite sinkt, wenn Sie Ihre Immobilie als Kapitalanlage verwenden, durch die höheren Kosten. Dazu erfahren Sie später mehr in der Beispielrechnung.

Höhe der Maklercourtage in Hamburg:

4,5%

In Hamburg, aber auch in den Stadtteilen Wilhelmsburg, Kirchwerder oder auch Waltershof ist die Maklerprovision also gleich.


Wer muss den Makler bezahlen?

Es ist allgemein bekannt, dass Maklerkosten beim Kauf und Verkauf verhandelbar sind. Wir gehen hier nun theoretisch von einer Kostenteilung bei der höchsten Maklerprovision aus. Bei größeren Immobilien wie Mehrfamilienhäusern ist es üblich, dass die Maklerprovision etwas niedriger ausfällt.

Privater Kauf – Für Privatkäufe gilt, Käufer und Verkäufer teilen sich die Maklerprovision.

Privatkauf: 50% Käufer / 50% Verkäufer

Gewerblicher Kauf – Wenn Sie eine Immobilie gewerblich kaufen, ist die Verteilung zwischen Käufer und Verkäufer frei wählbar.

Keine Zeit? Dann nutzen Sie doch unseren Immobilien Rechner zur schnellen Berechnung!

Maklerprovision Rechner: Kostenlos berechnen!

Wie hoch sind die Maklerkosten? Berechnen Sie hier kostenlos die Höhe der Maklerprovision für Ihre individuelle Immobilie bzw. Ihr Kaufpreis Angebot:

Kosten senken! Günstige Immobilien finden…

Sie am besten, in dem Sie mit der Erfahrung von Experten lernen! So vermeiden Sie Fehler und finden günstige Immobilien, auch Off Market Immobilien in Hamburg. Lernen Sie, wie Sie wirklich an profitable Immobilien kommen.

Jetzt eintragen und kostenlos Experten Tipps abgreifen:

[activecampaign form=1 css=1]

Beispiel Berechnung Maklerkosten & mehr

Hier finden Sie die Formel beispielhaft an Tabellen mit verschiedenen Kaufpreisen erklärt.

Tabelle: Kaufpreis 200.000 Euro

Wenn Sie einen Kaufpreis von 200.000 Euro haben, dann fallen darauf zusätzlich 6.250 Euro Grunderwerbsteuer an.

Kaufpreis 200.000 €
%-Satz 6,25%
Makler 12.500 €
Kosten (50%) 6.250 €
Total 206.250 €

Tabelle: Kaufpreis 500.000 Euro

Bei einem Kaufpreis von 500.000 Euro fallen 15.625 Euro Steuerlast an.

Kaufpreis 500.000 €
%-Satz 6,25%
Makler 31.250 €
Kosten (50%) 15.625 €
Total 515.625 €

Tabelle: Kaufpreis 500.000 Euro

Wenn Sie als Kaufpreis 750.000 Euro zahlen, dann kommen 23.438 Euro dazu.

Kaufpreis 750.000 €
%-Satz 6,25%
Makler 46.875 €
Kosten (50%) 23.438 €
Total 773.438 €

Kaufnebenkosten einer Immobilie

Immobilien als Kapitalanlage, Immobilienarten, Eigenkapital, Finanzierung in Hamburg, Nebenkosten beim Wohnungskauf in Hamburg, aber auch im Umland bei Kauf in Schleswig-Holstein oder auch Niedersachsen, in B-Lage. Was müssen Sie beim Immobilienkauf beachten?  Vorbereitung, Immobiliensuche und Kauf, hier lernen Sie alles Wichtige für Sie in Hamburg.

Makler Kosten in Niedersachsen: Wohnung, Haus kaufen in Braunschweig, Hannover, Wolfsburg & Co.

Makler Kosten in Niedersachsen – Wenn ein Makler beauftragt wurde, müssen die Kosten der Kaufabwicklung bezahlt werden, aber was kostet ein Makler in Niedersachsen? Die Maklerprovision ist in ganz Niedersachsen gleich. Diese Maklerkosten liegen hier bei 3,57%. Die Provision für einen Immobilienmakler gehört zu den Kaufnebenkosten, genauso wie die Grunderwerbsteuer in Niedersachsen auch. Machen Sie sich fit für Ihr Immobilien Investment, indem Sie die Maklerkosten im Vorfeld ermitteln und sämtliche Nebenkosten beim Kauf im Blick haben. Jetzt erfolgreich Vermögen aufbauen!

Immobilienmakler in Niedersachsen: Kosten

Maklerkosten – Mehr Tipps!

Die Maklerkosten werden auch oft als Provision oder Courtage bezeichnet.

Wie wirken sich Maklerkosten auf die Rendite aus? Für Immobilienkäufer steigen die Kaufnebenkosten, das erhöht Ihre Darlehenssumme. Für eine Immobilien als Kapitalanlage senken die Kosten für den Immobilienmakler die Mietrendite und damit die Einnahmen aus der Vermietung. Dazu gleich mehr in der Beispielrechnung.

Wie teuer sind Maklergebühren? Diese Frage hängt vom jeweiligen Bundesland ab.

Höhe der Maklercourtage in Niedersachsen:

3,57 %

In Hannover, aber auch den niedersächsischen Städten Osnabrück, Braunschweig, Wolfsburg und Oldenburg, überall gilt der gleiche Prozentsatz.


Wer muss den Makler bezahlen?

Beim Kauf und Verkauf von Immobilien sind die Maklerkosten grundsätzlich verhandelbar. In dieser theoretischen Betrachtung gehen wir von einer Kostenteilung bei der höchsten Maklerprovision aus. Bei größeren Objekten wie dem Kauf eines Mehrfamilienhauses wird üblicherweise eine leichte Reduzierung der Maklerprovision vorgenommen.

Privater Kauf – Für Privatkäufe gilt: Käufer und Verkäufer teilen sich die Maklerprovision.

Privatkauf: 50% Käufer / 50% Verkäufer

Gewerblicher Kauf – Wenn Sie eine Immobilie gewerblich kaufen, ist die Verteilung zwischen Käufer und Verkäufer frei wählbar.

Selbst rechnen, oder doch schnell unseren Immobilien Rechner zur Berechnung in wenigen Sekunden nutzen!

Maklerprovision Rechner: Kostenlos berechnen!

Wie hoch sind die Maklerkosten? Um Fehler beim Kauf zu vermeiden, sollten Sie das wissen. Berechnen Sie hier kostenlos die Höhe der Maklerprovision für Ihre individuelle Immobilie bzw. Ihr Kaufpreis Angebot:

Kosten senken! Günstige Immobilien finden…

Sie am besten, indem Sie mit der Erfahrung von Experten lernen! So vermeiden Sie Fehler und finden günstige Immobilien, auch Off Market Immobilien in Hannover. Lernen Sie, wie Sie wirklich an profitable Immobilien kommen.

Jetzt eintragen und kostenlos Experten Tipps abgreifen:

[activecampaign form=1 css=1]

Beispiel Berechnung Immobilien Kosten

Hier finden Sie Beispiele zur Berechnung der Makler Kosten in Niedersachsen anhand verschiedener Kaufpreise.

Tabelle: Kaufpreis 100.000 Euro

Wenn Sie für einen Kaufpreis von 100.000 Euro eine Immobilie kaufen, dann fallen für Sie 1.785 Euro Maklerkosten an.

Kaufpreis 100.000 €
%-Satz 3,57%
Makler 3.570 €
Kosten (50%) 1.785 €
Total 101.785 €

Tabelle: Kaufpreis 250.000 Euro

Wenn Sie für einen Kaufpreis von 250.000 Euro eine Immobilie kaufen, dann fallen für Sie 4.463 Euro Maklerkosten an.

Kaufpreis 250.000 €
%-Satz 3,57%
Makler 8.925 €
Kosten (50%) 4.463 €
Total 254.463 €

Tabelle: Kaufpreis 500.000 Euro

Wenn Sie für einen Kaufpreis von 500.000 Euro eine Immobilie kaufen, dann fallen für Sie 8.925 Euro Maklerkosten an.

Kaufpreis 500.000 €
%-Satz 3,57%
Makler 17.850 €
Kosten (50%) 8.925 €
Total 508.925 €

Kaufnebenkosten einer Immobilie

Immobilie kaufen in Niedersachsen – Wohnung, Haus, Grundstück, für alle Immobilienkäufe fallen Kaufnebenkosten an. Das heißt: Grunderwerbsteuer, Notarkosten, Grundbucheintrag und ggf. Maklerkosten. Die Höhe unterscheidet sich bei Steuer und Makler, je nach Bundesland. In Niedersachsen liegt die Grunderwerbsteuer bei 5,0%, für Immobilienmakler werden 3,57% fällig. So berechnen Sie die Kaufnebenkosten in Niedersachsen.

Wohnung kaufen Köln: Kapitalanlage, Tipps, Finanzierung, Besichtigung – Alle Schritte

Wohnung kaufen in Köln – Schritt für Schritt zu ersten Immobilie in Köln. Tipps zum Ablauf, die Immobilien Finanzierung, Besichtigung, Baujahre, Bewertung und Kaufvertrag. In 3 zentralen Teilen lernen Sie 1) das Immobilien Grundwissen für Köln, danach stellen Sie 2) Ihre persönlichen Immobilien Kriterien für die Suche auf und starten 3) Ihre Immobilien Suche nach rentablen Immobilien und Köln oder in der Nähe. Starten Sie mit den Vorteilen und Nachteilen der unterschiedlichen Hausarten und Wohnungsarten, lernen Sie mehr zur Kaufpreis Kalkulation und Kaufvertrag – alles für Ihre erste Immobilie in/um Köln.

Wohnung kaufen in Köln: Stadt, Lage, Kennzahlen

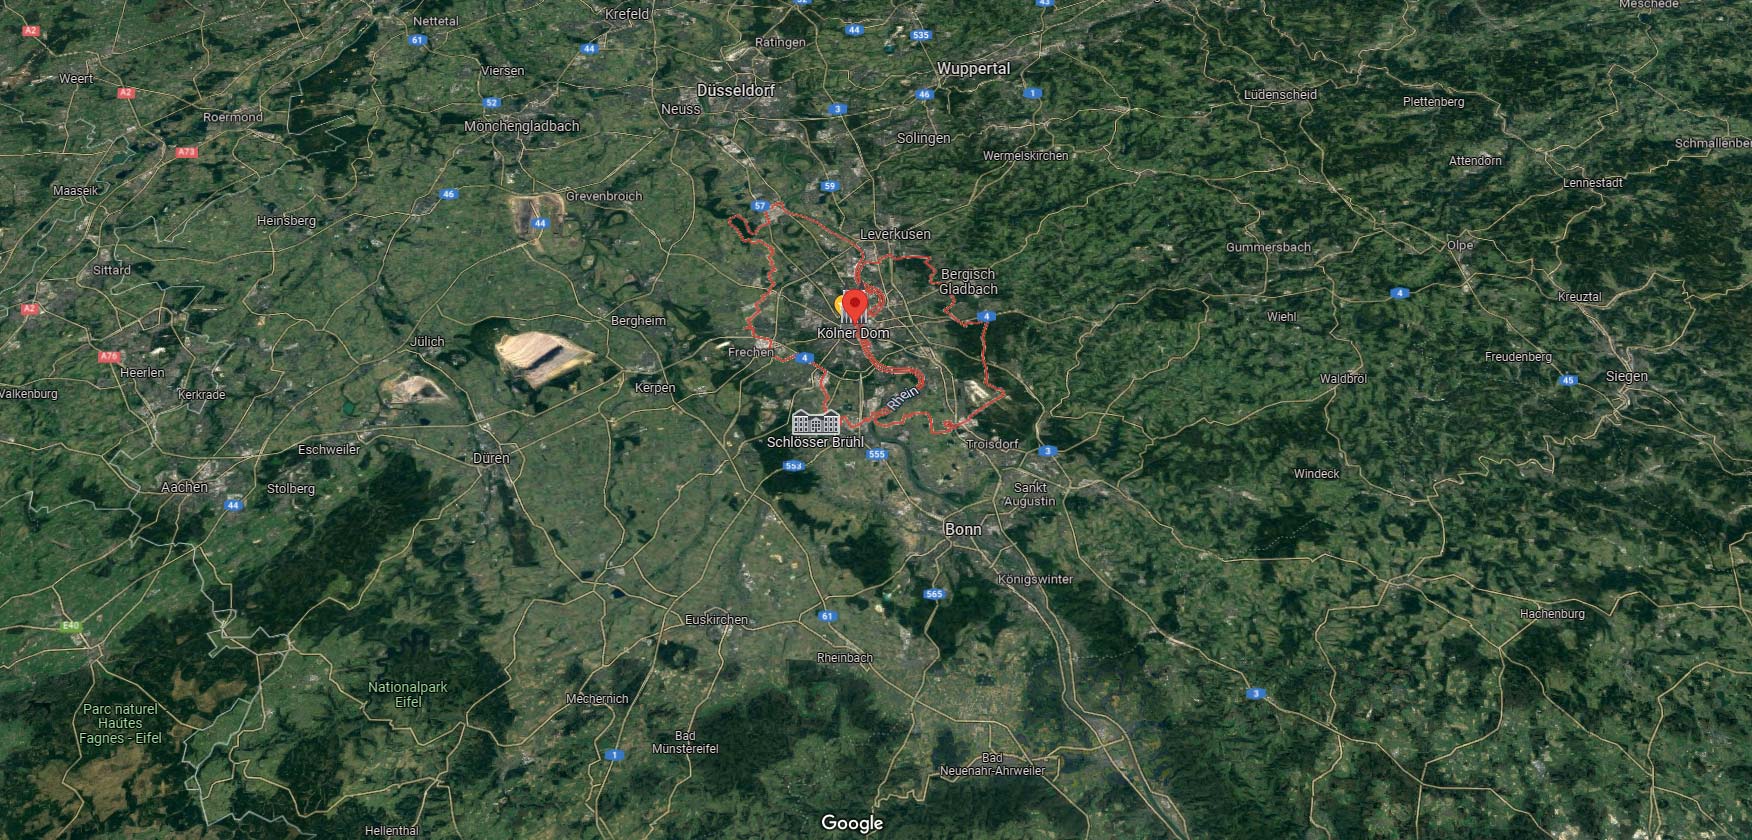
Wohnung kaufen – Zu allererst ein schneller Blick auf die Stadt, ihre Lage in NRW und die wichtigsten Kennzahlen. Danach starten Sie direkt mit dem Grundwissen und der Frage: Welche Immobilienart kaufen? Fast 1.1 Millionen Menschen leben zur Zeit in der Rheinmetropole. Bei 405 km² Stadtfläche fast 2.700 Einwohner / km², verteilt auf 86 Stadtteile in Köln und 9 größere Bezirke. Steigende Einwohnerzahlen, positive wirtschaftliche Entwicklung, all das macht auch Köln zur A-Lage mit relativ teuren Kaufpreisen. Mehr dazu: Immobilienbewertung Köln Lohnt sich deshalb auch ein Blick nach NRW?

Lernen Sie hier alles für den Wohnungskauf in Köln und in der Nähe.

Köln von oben, Stadtgebiet in Makrolage:


Ihr primäres Ziel für Kapitalanlagen in oder um Köln:

Profitable Immobilien in / in der Nähe von Köln finden!

Starten Sie jetzt mit dem Grundwissen und Schritt 1 – Immobilienarten in Köln.

Teil 1 von 3: Grundwissen

Grundwissen: Eigentumswohnung kaufen – Schritt 1

Mit jedem einzelnen Schritt der nun folgt, werden Sie Entscheidungen treffen, für Ihre Kapitalanlage in Köln.

Step by Step zur Immobilie in / um Köln

Zum Beispiel in Schritt 1: – Alles beginnt mit der richtigen Immobilienart. Zwischen den verschiedenen Haustypen, Wohnungstypen, außerdem Wohnimmobilien und gewerbliche Immobilien gibt es große Unterschiede. Lernen Sie also zunächst die speziellen Vorteile und Nachteile der einzelnen Typen kennen.

Danach lernen Sie Vermögensaufbau mit Immobilien kennen und Inflation (Geldentwertung). Immobilien sind perfekt für den Vermögensaufbau, denn sie bieten Ihnen als Kapitalanleger Inflationsschutz. Ganz anders, als beispielsweise die gesetzliche Rente als Altersvorsorge. Hier zeigen sich deutlich die Vorteile, von Immobilien als Kapitalanlage.

Eigennutz oder Kapitalanlage? Sollten Sie eine Wohnung kaufen und vermieten (Kapitalanlage) oder eine Wohnung kaufen und doch selber darin wohnen (Eigennutz)? Ein ausführlicher Blick in die Vorteile (Kapitalanlage) und Nachteile (Eigennutz), zeigt Ihnen die Unterschiede deutlich auf. Mit diesem Wissen gehen Sie dann in den Unterschied zwischen Rendite Immobilien und Investment Immobilien.

Ihr Anfang, Schritt für Schritt zum Grundwissen (Teil 1):

  1. Immobilien Arten kennenlernen: Inkl. Empfehlung
  2. Altersvorsorge: Vermögensaufbau, Inflation und Immobilien
  3. Für immer mietfrei!? Eigennutz oder Kapitalanlage
  4. Rendite oder Wertsteigerung: Anlageformen

Immobilien Arten kennenlernen: Inkl. Empfehlung

Schritt 1 beschäftigt sich mit den verschiedenen Immobilienarten, die Sie kaufen können. Wohnimmobilien, gewerbliche Immobilien, Wohnungsarten und Hausarten. Wo sind die spezifischen Vorteile und Nachteile der verschiedenen Anlageformen? Lernen Sie hier die Unterschiede kennen.

Tipp! Im Ratgeber bekommen Sie als Einsteiger eine klare Empfehlung mit an die Hand.

Altersvorsorge: Vermögensaufbau, Inflation und Immobilien

Eine „Immobilie schafft echte Werte“. Der große Vorteil, auch im Vergleich zur gesetzlichen Rente in NRW und ganz Deutschland.

Immobilien sind eine der effektivsten Formen zum privaten Vermögensaufbau, denn Sie unterliegen nicht der Inflation. Ganz anders, als die gesetzliche Rente. Selbst Spitzenverdiener stauen mit Blick auf die Inflationstabelle, wie wenig von der Rente tatsächlich übrig bleibt. Hier vergleichen Sie Immobilien als Kapitalanlage (Sachwert), mit der Rente und weiteren, konventionellen Geldanlagen (wie Sparbuch, Riester Rente, …).

Jetzt zur Rente! Wie sicher ist die Rente und was bleibt Ihnen im Alter? Statistiken und Zahlen sagen mehr als tausend Worte. Lesen Sie hier mehr:

Für immer mietfrei!? Eigennutz oder Kapitalanlage

Kaufen und selbst bewohnen (Eigennutz) oder kaufen und vermieten (Immobilie als Kapitalanlage)? Hier lernen Sie, weshalb Eigennutz in Köln und überall, die teuerste Form des Wohnens ist. Sie verzichten auf einige Vorteile, die Kapitalanleger genießen.

Lernen Sie hier die Vorteile und Nachteile:

Rendite oder Wertsteigerung: Anlageformen

Sie können in 2 Arten von Immobilien investieren:

  • Renditeimmobilien – direkter, positiver Cashflow
  • Investmentimmobilien – Gewinn bei Verkauf

Schnell erklärt: Renditeimmobilien, meist in B-Lage und C-Lage, erzielen direkten Cashflow (Überschüsse bei Mietzahlung), mit denen die monatlichen Kosten (Rückzahlung des Darlehens und Instandhaltung) mindestens gedeckt sind. Kaufpreis und monatliche Rückzahlung sind niedriger, im Vergleich zu Investmentimmobilien. Der Kaufpreis von Investmentimmobilien, vorwiegend in A-Lage, ist so hoch, dass die spätere Miete nicht ausreicht, um die monatlichen Kosten vollständig durch die Mietzahlung zu decken. Gewinn erzielen Sie erst beim Verkauf, in einigen Jahrzehnten.

Lesen Sie hier noch mehr Details zu:
Finanzvermittler in Köln

Ein Finanzberater arbeitet eine auf Ihre persönliche Finanzsituation abgestimmte Strategie für Ihre Immobilieninvestition aus. Ihre finanzielle Reise beginnt hier: Finanzierungsvermittler in Köln. Entdecken Sie erstklassige Finanzvermittlung in den Metropolen Deutschlands. Von Kreditlösungen bis zur maßgeschneiderten Beratung – wir sind Ihr Wegweiser zu finanzieller Freiheit!

Hier finden Sie unsere:

Sie haben jetzt das Grundwissen aufgebaut. Sie kennen die verschiedenen Immobilienarten. Sie kennen aber auch unsere Empfehlung für Immobilien Einsteiger: Die Eigentumswohnung. Sie haben Immobilien im Aspekt des Vermögensaufbaus kennengelernt, ebenso wie die Inflation, ihre Auswirkung und den Unterschied zwischen Rendite und Wertsteigerung.

Jetzt geht weiter in Teil 2, die Vorbereitung der Immobiliensuche.

Teil 2 von 3: Vorbereitung Immobilienkauf

Vorbereitung Immobilienkauf: Bonität und Checkliste

In Schritt 1 der Vorbereitung lernen Sie die Selbstauskunft kennen. Mit der Selbstauskunft (und Schufa-Auskunft) werfen Sie einen ersten Blick auf Ihre persönliche Bonität. Ein wichtiges Entscheidungskriterium für die spätere Immobilienfinanzierung in Köln. Nach der Bonität, geht es in die typischen und häufigsten Fehler beim Immobilienkauf. Mit dieser Checkliste sind Sie noch besser vorbereitet und sparen bares Geld, durch simple Fehlervermeidung.

Nach Vermögen und Fehler-Check, geht es in die 11 Kriterien für Ihre Immobilie – nochmal, für Ihre Immobilie. Lernen Sie die 3 Lagerarten (A, B und C) kennen, aber auch Bestandsimmobilien im Vergleich zu Neubauimmobilien. Dann kommt der „Geheimtipp“ von Immo-Profis, die Immobilienrendite. Egal ob in Köln, Düsseldorf, Bonn, ganz NRW oder auch Deutschland, die Mietrendite ist der Tipp für Immobilien Einsteiger, aus der Praxis.

Ihre Vorbereitung im Überblick:

  1. Bonität: Selbst- und Schufa-Auskunft
  2. Die häufigsten Fehler beim Immobilienkauf
  3. Checkliste XL: Immobilien Kriterien (vor Suche) – 11 Entscheidungen
  4. Eigenkapital und Finanzierung in Köln

Bonität: Selbst- und Schufa-Auskunft

Sie beginnen die Vorbereitung Ihrer Immobiliensuche in und um Köln, mit einem Blick auf Ihre individuellen Vermögensverhältnisse. Dazu gehören regelmäßige Einkünfte und vorhandenes Vermögen. Hier lernen Sie aber auch die Schufa-Auskunft kennen (Bonitätsnachweis). Ihre Bonität ist wichtig, für die spätere Immobilienfinanzierung, bzw. Wohnungsfinanzierung. Tipp! Hier bekommen Sie auch eine kostenlose Vorlage, für Ihre Selbstauskunft.

Die Selbstauskunft:

Die häufigsten Fehler beim Immobilienkauf

Fehlerkosten Immobilienkäufer bares Geld, wir bereiten Sie auf die häufigsten Fehler von Erstkäufern vor. In dieser Checkliste finden Sie typische Fehler, die Immobilien Einsteiger beim  Investment machen. Lernen Sie aus den Fehlern der anderen und optimieren Sie Ihren Immobilienkauf, direkt von Anfang an.

Checkliste XL: Immobilien Kriterien (vor Suche)

Jetzt folgte der größte Teil der Vorbereitung für Ihren Immobilienkauf, Sie legen Ihre ganz persönlichen Immobilien Kriterien fest.

Die Immobilien Kriterien der folgenden Checkliste, sind die Grundlage für Ihre anschließende Immobilien Recherche. Je besser die Kriterien definiert sind, desto schneller finden Sie eine rentable Immobilie! Deshalb erinnern Sie sich noch einmal an das große Ziel als Kapitalanleger:

Sie wollen eine rentable Immobilien finden!

Beginnen Sie in der Übersicht:

Schritt für Schritt entscheiden:

  1. Vermietet oder unvermietet: Vergleich
  2. A-, B- und C-Lagen: Vergleich und Rentabilität
  3. Standort-Analyse: Makro-, Meso-, Mikrolage
  4. Richtiger Standort für Ihre Anlage-Ziele
  5. Maximaler Kaufpreis: Finanzierung gewährleisten
  6. Mietrendite: Profitable Immobilien finden – sehr, sehr wichtig!
  7. Minimale Mietrendite in Köln und NRW
  8. Bestands- oder Neubauimmobilie: Vergleich
  9. Baujahr und Zustand: Mängel Liste
  10. Maximale Größe: Quadratmeter-Rechnung
  11. Erbpacht, Sozialbindung und Nachbindung in NRW

Vermietet oder unvermietet: Vergleich

Schritt 1 in der Definition Ihrer Immobilien Kriterien, ist eine sehr wichtige Frage:

Vermietet oder unvermietet kaufen?

Beides hat Vorteile aber auch Nachteile.  Prinzipiell besteht ein Unterschied darin, ob Sie eine Immobilie für den Eigennutz kaufen oder rein, als Kapitalanlage. Wohnung und Haus für Eigennutz ist unvermietet vorteilhaft, dennoch haben Sie die Möglichkeit vermietet zu kaufen, im Anschluss kündigen Sie auf Eigenbedarf. Für Kapitalanleger wäre eine unvermietete Immobilie zeitaufwendiger, da sie neu vermietet werden muss, gleichzeitig sind Sie dann aber nicht an bestehende Mieten bzw. Mietverträge gebunden.

Lesen Sie hier weiter:

A-, B- und C-Lagen: Vergleich und Rentabilität

Schritt 2 der Checkliste, zur Vorbereitung Ihrer Kriterien, die Lage Ihrer Immobilie:

In welcher Lage kaufen?

In kaum einer anderen Stadt gibt es noch so viel Spielraum nach oben, wie in Köln (aber auch in NRW). Während in anderen A-Lagen wie München, Berlin, Hamburg oder auch Düsseldorf und Frankfurt ein modernes Stadtbild bieten, sind Kölner Immobilien eher einfach gebaut, typischer 60er bis 80er Jahre. Deshalb sind die Immobilienpreise in Köln noch ein wenig moderator, als in den anderen großen Millionen Metropolen von Deutschland. Dennoch sind die Immobilienpreise im Vergleich zu anderen Städten in NRW relativ hoch und Alternativen in der Nähe (gute B-Lage) werden dadurch interessant.

Die Frage ob A-Lage in Köln, B-Lage in der Nähe oder C-Lage in Teilen von NRW, definiert letztendlich die Makrolage Ihrer Immobiliensuche.

In welcher Stadt kaufen?

Lesen Sie hier mehr über die 3 Lagearten von Immobilien:

Standort-Analyse: Makro-, Meso-, Mikrolage

Nach der Makrolage, schauen Sie jetzt genauer in Ihre ausgewählte Lage in Köln direkt oder in der Nähe, in NRW.

Hier einfach erklärt:

  1. Makrolage – In welcher Stadt kaufen?
  2. Mesolage – In welchem Stadtteil kaufen?
  3. Mikrolage – In welcher „Straße“ kaufen?

Lesen Sie hier noch mehr zur Analyse der:

Makrolage Beispiel: Köln und Alternativen in NRW

Beim Blick auf die verschiedenen Lagerarten haben Sie schon gelernt, dass es in A-Lagen wie Köln, meist nur Investmentimmobilien auf dem Markt gibt. Bedeutet, hoher Kaufpreis und die Miete ist zu gering, um die monatlichen Kosten zu decken. Sie zahlen also jeden Monat drauf. Viel besser wäre es, wenn Ihr Mieter Ihre Immobilie abbezahlt! Deshalb wählen wir in Beispiel gute B-Lage in NRW als Alternative, die Stadt Bonn. Universitätsstandort, positive demografische Entwicklung, im Einzugsgebiet NRW mit 17,9 Millionen Menschen.

In welcher Stadt kaufen?

Bergisch-Gladbach im Kölner Speckgürtel oder auch noch im relativ nahem Umfeld, zum Beispiel Bonn, das sind Investment-Alternativen zur A-Lage Köln.

Makrolage Köln:
Investment Alternative für Ihre Kapitalanlage, mit Blick auf positiven Cashflow, Bonn.
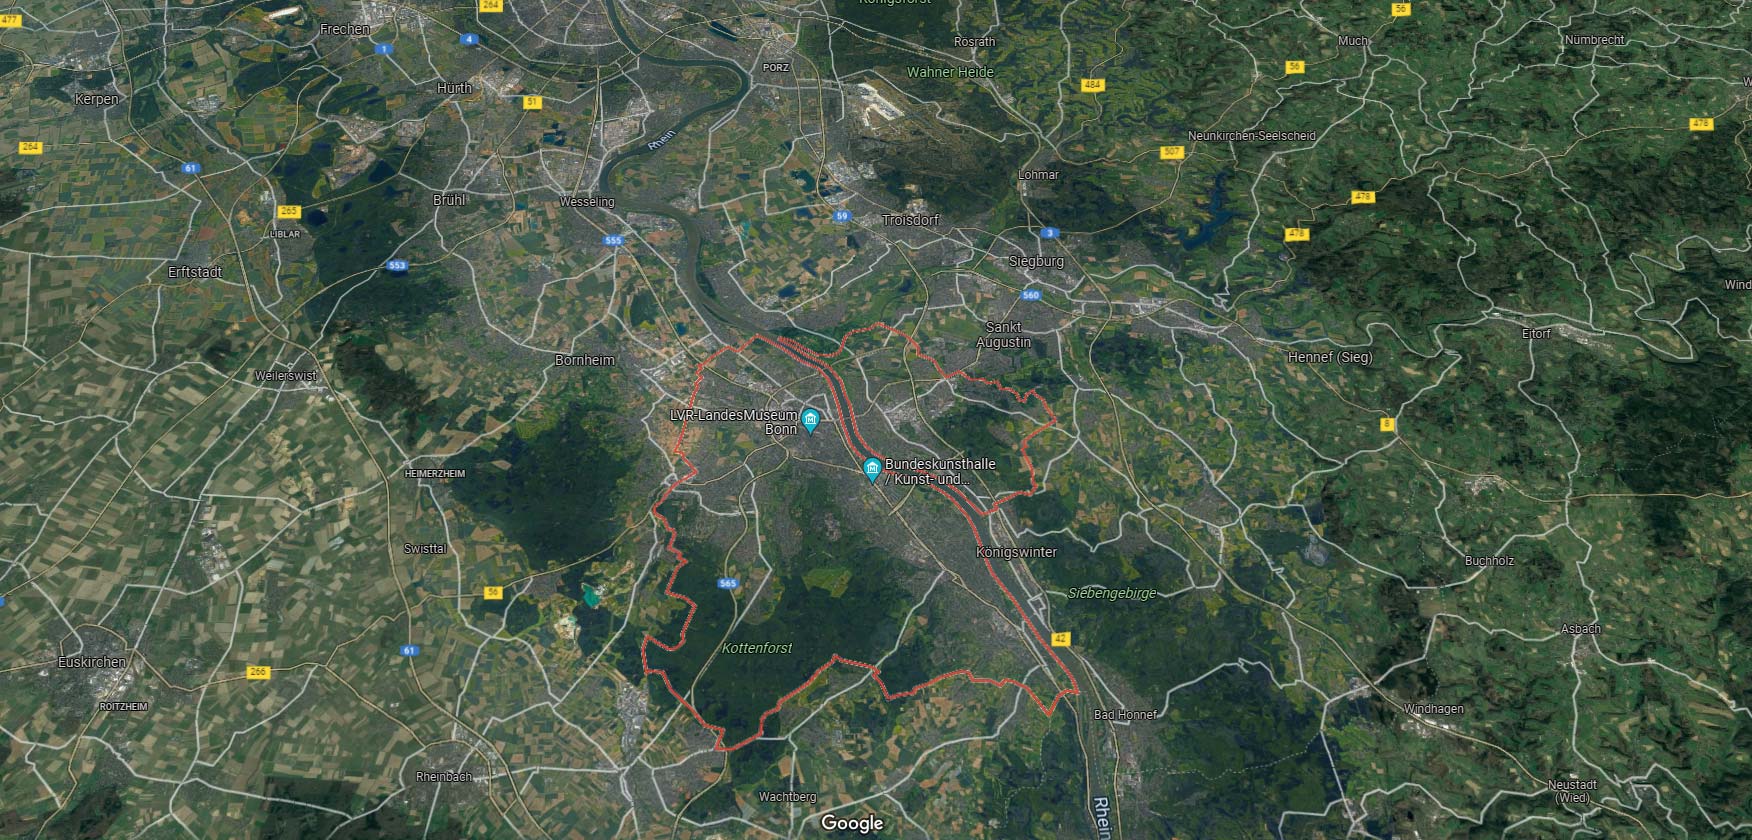
Mesolage Beispiel: Kaufen in guter B-Lage (Bonn)

Nach der Frage, in welcher Stadt investieren, folgt nun die Frage, wo in der Stadt investieren? Die Mesolage betrachtet deshalb die verschiedenen Stadtteile. Zurzeit entstehen sogar neue Stadtteile in Köln. Auch hier empfiehlt es sich ähnliche Parameter, wie bei der Makrolage anzusetzen, passt die zukünftige, demographische Entwicklungen, die aktuelle Infrastruktur und so weiter.

In welchem Stadtteil kaufen?

Im Beispiel wählen wir deshalb den Stadtteil der Bonner Altstadt, genauer Nordstadt.

Bonn im Überblick:
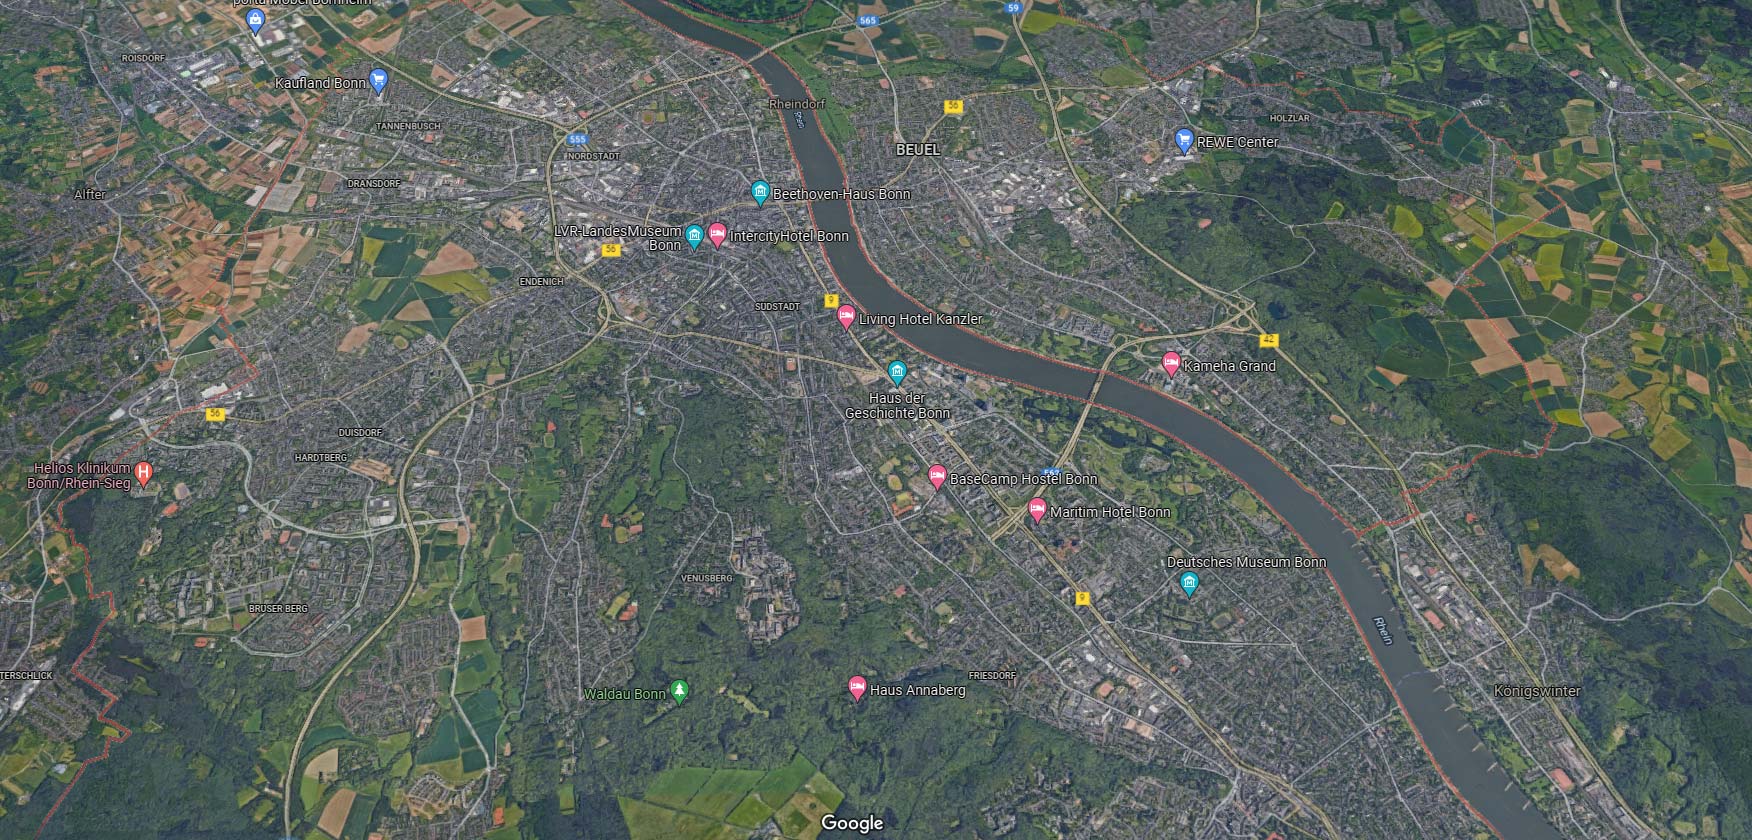
Bonn Altstadt:

Beispiel: Mikrolage in der Nordstadt

Nach der Mesolage (Stadtteil) folgt für Ihre finale Entscheidungsfindung noch die Mikrolage. Denn auch Stadtteile unterscheiden sich, denken Sie nur an die laute, graue Hauptstraße, im Vergleich zur ruhigen Seitenstraße, mit Grün. Die Kaufpreise unterscheiden sich, aber auch die Mieterträge, deshalb werfen Sie in der Mikrolage einen genauen Blick in den Stadtteil und entscheiden sich für einen exakten Ort, an dem Sie kaufen wollen.

In welcher „Straße“ kaufen?

Tipp! Mit dieser genauen Standortanalyse, können Sie Filterfunktionen in den Immobilienportalen hervorragend nutzen, z.b. die Umkreissuche, eingestellt auf 250 Meter bis 1 Kilometer, je nachdem wie dicht bebaut.

Exakte Lage in der Bonner Nordstadt:
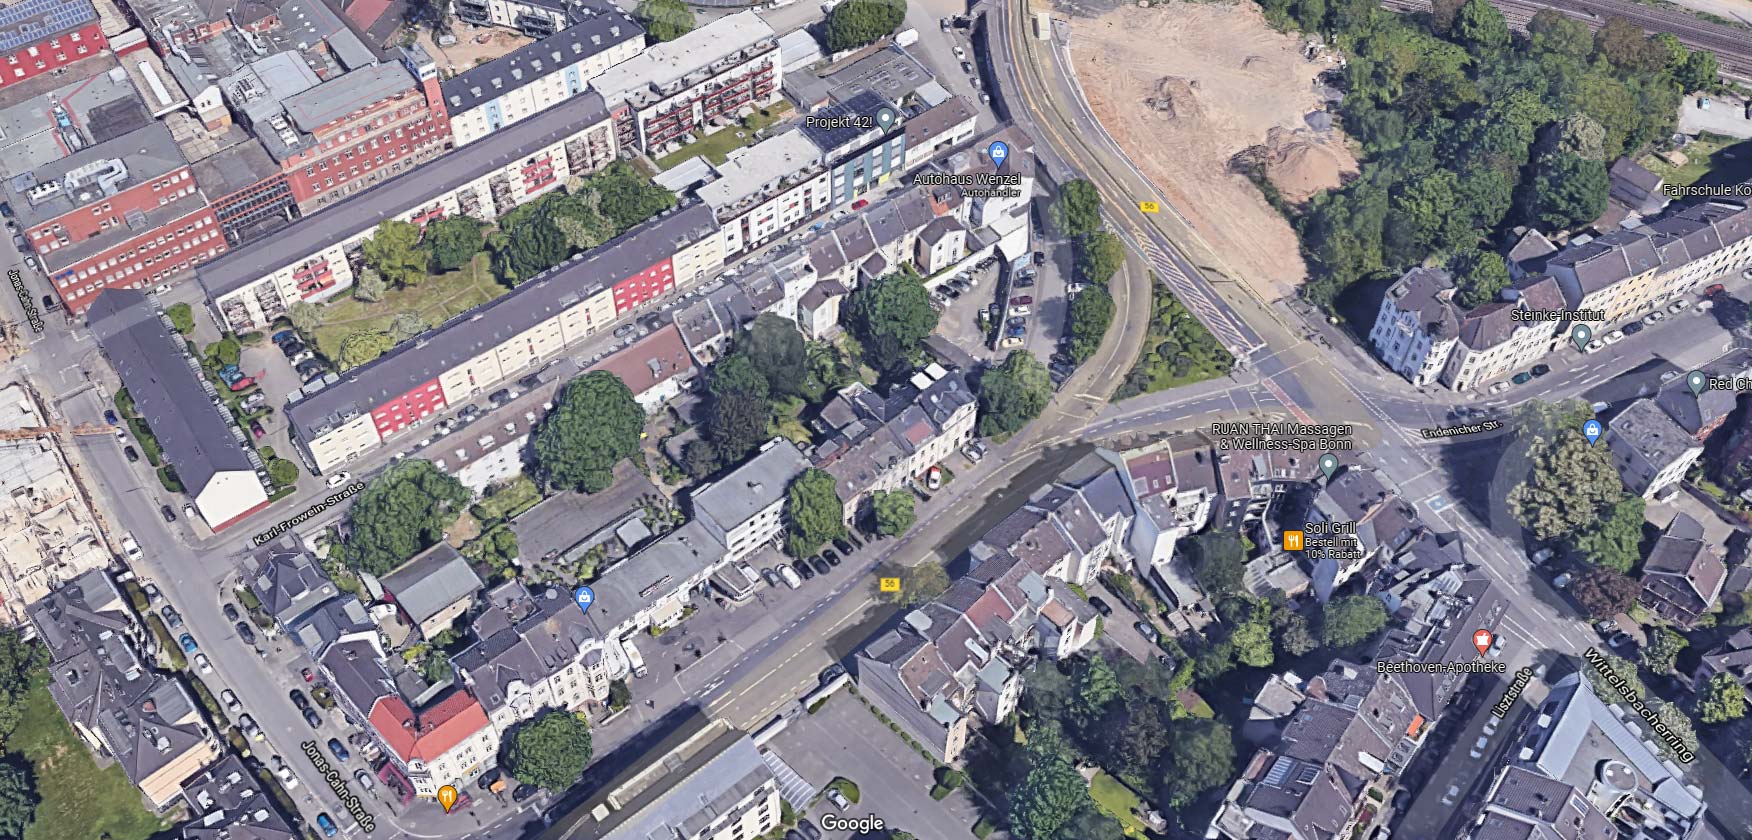
Richtiger Standort für Ihre Anlage-Ziele

Der richtige Standort fast die verschiedenen Erkenntnisse der Lageanalyse noch einmal für Sie zusammen und ergänzen Sie, mit Ihren persönlichen Zielen.

Was sind gute Standorte, für Ihre persönlichen Anlage-Ziele?

Mit diesem neuen Wissen können Sie Ihre finale Standortwahl treffen.

Maximaler Kaufpreis: Finanzierung gewährleisten

Nachdem Sie sich für 1 von 10.000 möglichen Standorten in und um Köln, in NRW entschieden haben, kommen Sie zur Frage:

Wie viel Immobilie kann ich mir leisten?

Die Antwort auf diese Frage hängt von vielen Faktoren ab. Grundsätzlich gibt es aber zentrale Kriterien. Dazu gehört zum Beispiel Ihre Bonität (Vermögen und monatliche Vermögensbilanz [mögliche Rückzahlung]) und dem Beleihungswert Ihrer zu finanzierenden Immobilie.

Mietrendite: (Einfach) Profitable Immobilien finden – wichtig!

Kommen wir zum zentralen Punkt für Kapitalanleger:

Wie berechnet man die Immobilien Rendite?

Der „Geheimtipp“, für Immobilien Einsteiger und das Standard-Tool für geübte Investoren. Die Immobilienrendite stellt Kaufpreis und Mieteinnahmen in Relation. So können Sie schnell, anhand weniger Faktoren errechnen, ob Sie ein profitables Immobilienangebot vor sich haben. Ein weiterer Vorteil, Sie können verschiedene Immobilien einfach und schnell miteinander vergleichen. Damit beantworten Sie direkt eine weitere wichtige Frage:

Zahlt Ihr Mieter Ihre Immobilie ab?

Lernen Sie dieses Werkzeug ganz, ganz genau!

Hier noch ein kleiner Exkurs: Unterschied Nettomietrendite / Bruttomietrendite.

Minimale Mietrendite in Köln und NRW

Nachdem Sie die Berechnung der Immobilienrendite kennengelernt haben, stellt sich die große Frage:

Wie hoch ist eine gute Mietrendite?

Oder noch besser, was ist die minimale Mietrendite? Hier lernen Sie die Antwort und:

Bestands- oder Neubauimmobilie: Vergleich

Beim Immobilienkauf haben sie zwei Optionen, Bestandsimmobilien oder Neubau-Immobilien. Was tun:

Bestand oder Neubau?

Jährlich entstehen zurzeit 307.000 neue Wohnungen. Doch beim Blick auf die Rendite, die Sie jetzt kennen, wissen Sie auch, je höher der Kaufpreis, desto geringer die Rendite. Dementsprechend haben Bestandsimmobilien mehr Potenzial, für größere Renditen. Dafür steigt der Aufwand, durch Instandhaltung. Lernen Sie hier die Vorteile und Nachteile beider Immobilienformen kennen.

Baujahr und Zustand: Mängel Liste

Bestandsimmobilien bringen ihre typischen Mängel mit, je nach Baujahr. Es geht um Bleirohre bei alten Immobilien vor 1900, 1910, 1920, aber auch mangelnde Dämmung oder hellhörige Wände wie um 1960, lernen Sie hier die Unterschiede nach Jahrzehnten kennen. Diese werden auch noch einmal wichtig, wenn es später um die Bewertung nach Baujahren gehen wird.

Maximale Größe: Quadratmeter-Rechnung

In Bezug auf Ihren maximalen Kaufpreis und die Lage, nun die Frage:

Wie groß sollte eine Wohnung sein?

4-Zimmer-Wohnung kaufen, 3-Zimmer-Wohnung, 2-Zimmer-Wohnung oder Mikroapartment (1-Zimmer)? Auch hier ist ein Blick auf die demografische Entwicklung wichtig: Wie sieht das zukünftige Wohnen aus? Die Menschen Leben zunehmend allein und in Single Haushalten. Die Großfamilie ist nicht mehr das typische Lebensmodell. Dementsprechend sollte Ihre Investition auch vorausschauend sein, was die Quadratmeterzahl und Aufteilung betrifft.

Lernen Sie hier alles zur maximalen Größe:

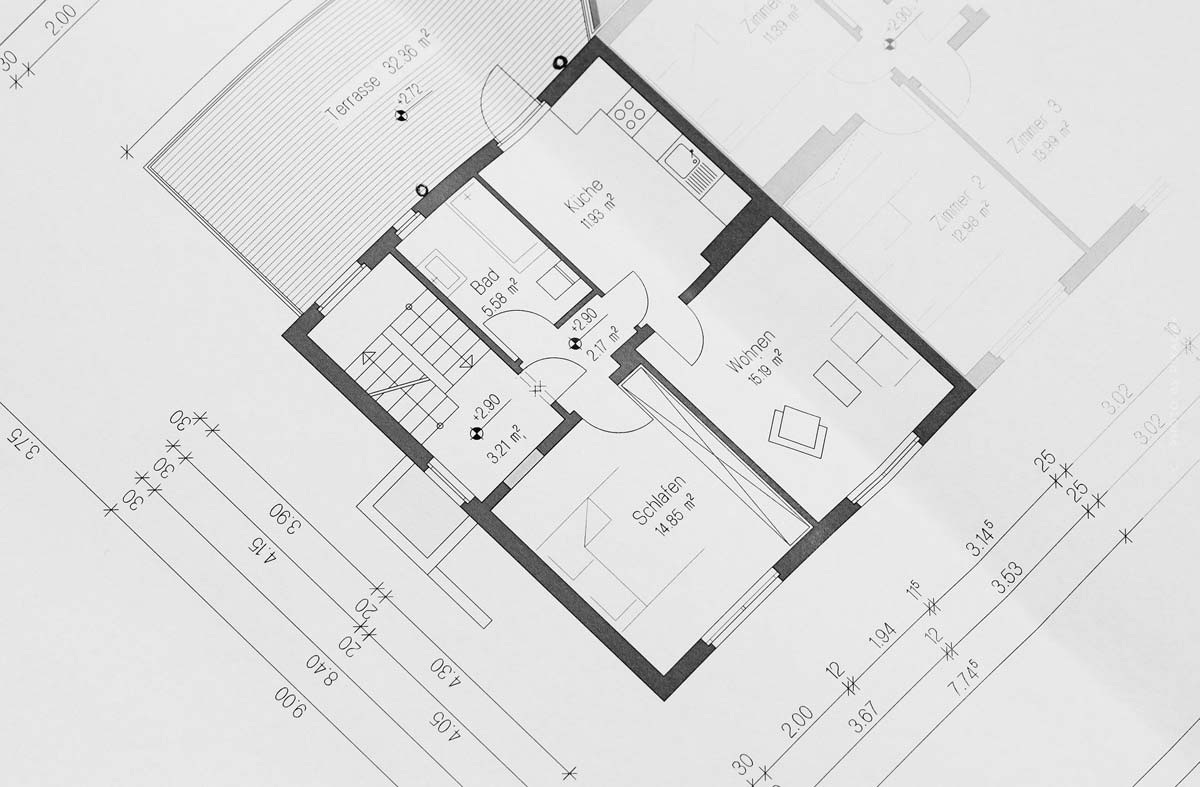
Mikroapartment Beispiel: In Köln, NRW und deutschlandweit, immer mehr Menschen leben allein.
Beispiel: Mikroapartment kaufen , ~48m² Wohnfläche + Terrasse (gemeinschaftlich).
Erbpacht, Sozialbindung und Nachbindung in NRW

Mit diesen 3 Immobilien Fachbegriffen schließen Sie Ihre Immobilien Kriterien ab. Lernen Sie hier noch einmal die Erbpacht kennen, ebenso wie die Sozialbindung und Nachbindung im sozialen Wohnungsbau, die Pflichten, aber auch die Vorteile (nach einer gewissen Zeit).

Mit Ihren Immobilien Kriterien, haben Sie sich sehr gut auf den Kauf vorbereitet. Jetzt wird die Kaufentscheidung konkret, mit der anschließenden Immobiliensuche in Köln oder auch NRW, Hessen oder Rheinland-Pfalz.

Bevor Sie die Suche starten, ein letzter Blick auf Ihr Eigenkapital, für die Immobilienfinanzierung.

Eigenkapital und Finanzierung in Köln

Eigenkapital ist entscheidend für Ihre Immobilienfinanzierung, bzw. für die maximale Kaufpreishöhe. Eigenkapital dient als Sicherheit für die Bank.

Wie viel Eigenkapital will die Bank?

In der Regel fordert Ihre Bank, bei der ersten Immobilienfinanzierung, 15% Eigenkapitalanteil. Für Sie als Käufer hat die Finanzierung nur Vorteile. Lesen Sie hier mehr, auch zu Tipps, wie der Vollfinanzierung. So kommen Sie noch schnell an Ihre zweite Wohnung! Doch beginnen wir mit der Finanzierung für Ihre erste Immobilie:

Durchschnittlicher Anteil:

~ 15 % Eigenkapitalanteil

Beispielrechnung, Hebeleffekt Immobilienfinanzierung / Eigenkapital:

  • Eigenkapital:     45.000 Euro
  • Finanzierung: 255.000 Euro
    _____________________
  • Investment:    300.000 Euro

So berechnen Sie Ihren Eigenkapitalanteil.
Nach der Vorbereitung, folgt der dritte Teil.

Teil 3 von 3: Immobilie finden

Immobiliensuche

Jetzt sind Sie hervorragend vorbereitet, für den letzten Schritt. Jetzt geht es in die Immobiliensuche! Erneut das große Ziel:

Profitable Immobilien finden!

Mit diesem neuen Grundwissen und den von ihnen aufgestellten Immobilien Kriterien, starten Sie jetzt die Suche nach einer rentablen Immobilie in der Nähe von Köln oder etwas weiter entfernt, z.b. Sie in unserem Beispiel in Essen (NRW). Es könnten aber auch kleine Städte in der Nähe sein, z.b. x, x und X.

Durch ihre Immobilien Kriterien und Hilfsmittel, z.b. Filterfunktionen Immobilienportalen, automatische Push Benachrichtigungen bei neuen Angeboten, vielleicht aber auch die Zusammenarbeit mit einem Makler, bekommen sie ständig neue Angebote. Dementsprechend ist eine schnelle, erste Bewertung wichtig. Dafür nehmen sie im ersten Schritt die kaufmännische Bewertung vor, dafür genügen Ihnen Kennzahlen aus dem Immobilien Inserat. Stimmt die Rendite, geht es erst in eine detailliertere, technische Prüfung vor Ort. Hier prüfen Sie alles, von Ihrem potentiellen neuen Eigentum (Eigentumswohnung) bis zum Gemeinschaftseigentum. Denn, als Wohnungseigentümer sind sie Teileigentümer. Trotzdem sind sie mit in Verantwortung für das Gemeinschaftseigentum, auch für Kosten, z.b. wenn die Heizungsanlage im Mehrfamilienhaus repariert werden muss. Das bringt sie auch direkt zur Bewertung nach Baujahren, wenn Sie eine Bestandsimmobilie kaufen.

Wenn alle Parameter stimmen, kommen Sie zur Kalkulation. Das heißt Kaufpreis und die kaufpreisnebenkosten in Köln, bzw NRW. So bereiten Sie die Unterlagen für ihre Bank vor und können letztendlich den Kaufvertrag anfertigen, mit ihrem Notar in Köln oder in einer anderen Stadt.

  1. Kaufmännische Prüfung
  2. Technische Prüfung
  3. Bewertung nach Baujahren
  4. Kalkulation: Eigentumswohnung
  5. Unterlagen für die Bank
  6. Kaufvertrag

Kaufmännische Prüfung: Grobe Bewertung von zuhause

Die kaufmännische Prüfung ist eine schnelle Immobilienbewertung, anhand der Kennzahlen aus einem Exposé, Inserat oder Angebot. Diese zeitsparende Prüfung, erlaubt es Ihnen verschiedene Angebote schnell miteinander zu vergleichen. Lernen Sie hier die kaufmännische Prüfung von Immobilien kennen.

Technische Prüfung: Besichtigung vor Ort

Wenn die Zahlen aus der schnellen kaufmännischen Prüfung stimmen, kommt die ausführlichere technische Prüfung der Immobilie vor Ort.

Bewertung nach Baujahren

Die verschiedenen Baumängel, die typischerweise nach Jahrzehnten auftreten, haben sie bereits kennengelernt. Hier geht es noch einmal um den Einfluss auf die Immobilienbewertung. Der letzte Schritt vor ihrer finalen Kalkulation und der Aufstellung der Unterlagen für ihre Bank.

Kalkulation: Eigentumswohnung

Nachdem Sie alle Parameter ihrer ausgewählten Immobilie kennen, können Sie die finale Kalkulation für ihre Eigentumswohnung angeben. Schließlich geht es nicht nur in den Kaufpreis der Immobilie, sondern auch um die Nebenkosten beim Immobilienkauf in Köln, NRW und ganz Deutschland. Denn Kaufnebenkosten wie die Grunderwerbsteuer und die Maklerkosten unterscheiden sich, je nach Bundesland.

In Köln und ganz NRW liegt die Grunderwerbsteuer derzeit bei 6,5% Prozent. Wenn ein Makler beauftragt wurde, egal ob Verkäuferseite oder Käuferseite, muss eine gesetzliche Maklerprovision bezahlt werden. In Köln, liegen die Maklerkosten derzeit bei 7,14% Prozent.

!function(){„use strict“;window.addEventListener(„message“,(function(a){if(void 0!==a.data[„datawrapper-height“]){var e=document.querySelectorAll(„iframe“);for(var t in a.data[„datawrapper-height“])for(var r=0;r<e.length;r++)if(e[r].contentWindow===a.source){var i=a.data["datawrapper-height"][t]+"px";e[r].style.height=i}}}))}();

Investition berechnen: Kaufpreis & Kaufnebenkosten

So berechnen Sie die gesamte Investition, Kaufpreis und Kaufnebenkosten:

Grunderwerbsteuer

Makler Kosten

Grundsteuer

Unterlagen für die Bank: Immobilienfinanzierung

Lernen Sie im vorletzten Schritt noch die Unterlagen für ihre Bank kennen. Wir stellen Sie noch einmal das konkrete Objekt und dem Finanzierungswunsch zusammen.

Kaufvertrag

Im letzten Schritt folgt der Kaufvertrag, bei ihrem Notar in Köln oder in einer beliebigen, anderen Stadt. Der Kaufvertrag Ihre Immobilie besiegelt den gesamten Transfer zwischen den Immobilienverkäufer und Ihnen als Käufer.

///BILD

Herzlichen Glückwunsch! Sie kennen jetzt den gesamten Weg zur ersten Immobilie. Denken Sie immer an das große Ziel: profitable Immobilien finden.

Vorlagen, Fachbegriffe und Nachrichten

Sie wollen noch mehr über den Kauf von Immobilien wissen? Hier finden Sie kostenlose Vorlagen, Definitionen und Fachbegriffe im Lexikon aber auch aktuelle Immobilien Nachrichten.

  1. Vorlagen für Käufer und Eigentümer
  2. Fachbegriffe im Wiki
  3. Immobilien Nachrichten

Vorlagen: Kostenlose Excel Rechner und Muster

Kostenlose Vorlagen für die Grunderwerbsteuer, die kaufpreisberechnung, ebenso wie Selbstauskunft und Eigenbedarfskündigung.

Fachbegriffe

Die wichtigsten Fachbegriffe, Definitionen und Erklärungen finden Sie in unserem immobilienlexikon, jederzeit online und kostenlos.

Nachrichten

Was gibt es Neues für Immobilieneigentümer? Mehr zu Gesetzesänderungen, neuen Steuersätzen und vielen anderen Themen, finden Sie hier in unserem Blog:


Makler Kosten in Nordrhein-Westfalen: Wohnung, Haus kaufen in Dortmund, Düsseldorf, Essen & Co.

Makler Kosten in Nordrhein-Westfalen – Wurde ein Makler beauftragt, müssen die Kosten der Abwicklung des Kaufs bezahlt werden. Was genau kostet ein Makler also in Nordrhein-Westfalen? Die Maklerprovision ist in ganz Nordrhein-Westfalen gleich. Sie liegt bei 3,57%. Makler Gebühren gehören zu den Kaufnebenkosten, genauso wie die Grunderwerbsteuer in Nordrhein-Westfalen. Bevor Sie den Sprung in die erste Investition wagen, ist es klug, die Maklerkosten zu berechnen und sämtliche Zusatzkosten beim Kauf zu beachten. Am Ende wollen Sie schließlich Gewinn machen. Mit Expertenwissen geht es, für Sie in die finanzielle Freiheit!

Immobilienmakler in Nordrhein-Westfalen: Kosten

Maklerkosten – Mehr Tipps!

Als Immobilienkäufer ist immer die Rendite interessant. Wie wirken sich Maklerkosten, auch oft als Provision oder Courtage bezeichnet, darauf aus? Für Immobilienkäufer steigen die Kaufnebenkosten, das erhöht Ihre Darlehenssumme. Für eine Immobilien als Kapitalanlage senken die Kosten für den Immobilienmakler die Mietrendite und damit die Einnahmen aus der Vermietung. Dazu gleich mehr in der Beispielrechnung.

Wie teuer sind Maklergebühren? Diese Frage hängt vom jeweiligen Bundesland ab.

Höhe der Maklercourtage in Nordrhein-Westfalen:

3,57 %

Das gilt für Köln, aber auch in der Nähe in Bonn, Dortmund, Düsseldorf und Essen.


Wer muss den Makler bezahlen?

Es gilt als allgemeine Regel, dass beim Kauf und Verkauf von Immobilien die Maklergebühren verhandelbar sind. In dieser Annahme gehen wir von einer Kostenteilung bei der höchsten Maklerprovision aus. Für größere Objekte wie den Kauf eines Mehrfamilienhauses wird üblicherweise eine geringfügige Senkung der Maklerprovision vereinbart.

Privater Kauf – Für Privatkäufe gilt: Käufer und Verkäufer teilen sich die Maklerprovision.

Privatkauf: 50% Käufer / 50% Verkäufer

Gewerblicher Kauf – Wenn Sie eine Immobilie gewerblich kaufen, ist die Verteilung zwischen Käufer und Verkäufer frei wählbar.

Egal, ob der Makler vom Käufer oder ob der Makler vom Verkäufer beauftragt wurde, die zusätzlichen Kosten bleiben immer gleich.

In Eile? Dann nutzen Sie doch schnell unseren Immobilien Rechner zur Berechnung!

Maklerprovision Rechner: Kostenlos berechnen!

Wie hoch sind die Maklerkosten? Berechnen Sie hier kostenlos die Höhe der Maklerprovision für Ihre individuelle Immobilie bzw. Ihr Kaufpreis Angebot. Machen Sie keine Fehler beim Kauf!

Kosten senken! Günstige Immobilien finden…

Sie am besten, indem Sie mit der Erfahrung von Experten lernen! So vermeiden Sie Fehler und finden günstige Immobilien, auch Off Market Immobilien in Köln. Lernen Sie, wie Sie wirklich an profitable Immobilien kommen.

Jetzt eintragen und kostenlos Experten Tipps abgreifen:

[activecampaign form=1 css=1]

Beispiel Berechnung Kosten

Hier finden Sie Beispiele zur Berechnung der Makler Kosten in Nordrhein-Westfalen anhand verschiedener Kaufpreise.

Tabelle: Kaufpreis 100.000 Euro

Wenn Sie für einen Kaufpreis von 100.000 Euro eine Immobilie kaufen, dann fallen für Sie 1.785 Euro Maklerkosten an.

Kaufpreis 100.000 €
%-Satz 3,57%
Makler 3.570 €
Kosten (50%) 1.785 €
Total 101.785 €

Tabelle: Kaufpreis 250.000 Euro

Wenn Sie für einen Kaufpreis von 250.000 Euro eine Immobilie kaufen, dann fallen für Sie 4.463 Euro Maklerkosten an.

Kaufpreis 250.000 €
%-Satz 3,57%
Makler 8.925 €
Kosten (50%) 4.463 €
Total 254.463 €

Tabelle: Kaufpreis 500.000 Euro

Wenn Sie für einen Kaufpreis von 500.000 Euro eine Immobilie kaufen, dann fallen für Sie 8.925 Euro Maklerkosten an.

Kaufpreis 500.000 €
%-Satz 3,57%
Makler 17.850 €
Kosten (50%) 8.925 €
Total 508.925 €

Kaufnebenkosten einer Immobilie

Immobilie kaufen in Nordrhein-Westfalen – Wohnung, Haus, Grundstück, für alle Immobilienkäufe fallen Kaufnebenkosten an. Das heißt: Grunderwerbsteuer, Notarkosten, Grundbucheintrag und ggf. Maklerkosten. Die Höhe unterscheidet sich bei Steuer und Makler, je nach Bundesland. In Nordrhein-Westfalen liegt die Grunderwerbsteuer bei 6,5%, für Immobilienmakler werden 3,57% fällig. So berechnen Sie die Kaufnebenkosten in Nordrhein-Westfalen.

Makler Kosten in Rheinland-Pfalz: Wohnung, Haus kaufen in Mainz, Trier, Koblenz, & Co.

Makler Kosten in Rheinland-Pfalz – Wenn ein Immobilienmakler beauftragt wurde, müssen die Kosten bezahlt werden, aber was kostet ein Makler in Rheinland-Pfalz? Die Maklerprovision ist in ganz Rheinland-Pfalz gleich. Diese liegen bei 3,57%. Makler Kosten gehören zu den Kaufnebenkosten, genauso wie die Grunderwerbsteuer in Rheinland-Pfalz. Bevor Sie sich für ein Objekt entschließen, verschaffen Sie sich Klarheit über die Maklerkosten. Dies ermöglicht es Ihnen, das Risiko beim Kauf einzuschränken und sich vor möglichen Fehlinvestitionen zu schützen.

Immobilienmakler in Rheinland-Pfalz: Kosten

Maklerkosten – Mehr Tipps!

Die Maklerkosten werden auch oft als Provision oder Courtage bezeichnet.

Die Höhe der Makler Kosten hat direkten Einfluss auf Ihre Rendite, beim Kauf einer Immobilie als Kapitalanlage und die Höhe Ihrer Finanzierung, bzw. von Kaufpreis und der Kaufnebenkosten.

Wie teuer sind Maklergebühren? Diese Frage hängt vom jeweiligen Bundesland ab.

Höhe der Maklercourtage in Rheinland-Pfalz:

3,57%

In Mainz, aber auch in der Nähe in Koblenz, Kaiserslautern und Ludwigshafen, gilt also der Satz von 3,57%.


Wer muss den Makler bezahlen?

Beim Kauf und Verkauf von Immobilien besteht die Möglichkeit, die Maklerkosten individuell auszuhandeln. Hier gehen wir von einer theoretischen Kostenteilung bei der höchsten Maklerprovision aus. Bei größeren Objekten wie einem Mehrfamilienhauskauf wird typischerweise eine leichte Reduzierung der Maklerprovision vereinbart.

Privater Kauf – Für Privatkäufe gilt, Käufer und Verkäufer teilen sich die Maklerprovision.

Privatkauf: 50% Käufer / 50% Verkäufer

Gewerblicher Kauf – Wenn Sie eine Immobilie gewerblich kaufen, ist die Verteilung zwischen Käufer und Verkäufer frei wählbar.

Zeitmangel? Kein Problem! Nutzen Sie unseren schnellen Immobilienrechner für eine Sekunden-schnelle Kostenschätzung!

Maklerprovision Rechner: Kostenlos berechnen!

Wie hoch sind die Maklerkosten? Berechnen Sie hier kostenlos die Höhe der Maklerprovision für Ihre individuelle Immobilie bzw. Ihr Kaufpreis Angebot. Vermeiden Sie Fehler beim Kauf – seien Sie gut vorbereitet und treffen Sie informierte Entscheidungen!

Kosten senken! Günstige Immobilien finden…

Sie am besten, in dem Sie mit der Erfahrung von Experten lernen! So vermeiden Sie Fehler und finden günstige Immobilien, auch Off Market Immobilien in Mainz. Lernen Sie, wie Sie wirklich an profitable Immobilien kommen.

Jetzt eintragen und kostenlos Experten Tipps abgreifen:

[activecampaign form=1 css=1]

Beispiel Berechnung Kosten

Hier finden Sie Beispiele zur Berechnung der Makler Kosten in Rheinland-Pfalz anhand verschiedener Kaufpreise.

Tabelle: Kaufpreis 100.000 Euro

Wenn Sie für einen Kaufpreis von 100.000 Euro eine Immobilie kaufen, dann fallen für Sie 1.785 Euro Maklerkosten an.

Kaufpreis 100.000 €
%-Satz 3,57%
Makler 3.570 €
Kosten (50%) 1.785 €
Total 101.785 €

Tabelle: Kaufpreis 250.000 Euro

Wenn Sie für einen Kaufpreis von 250.000 Euro eine Immobilie kaufen, dann fallen für Sie 4.463 Euro Maklerkosten an.

Kaufpreis 250.000 €
%-Satz 3,57%
Makler 8.925 €
Kosten (50%) 4.463 €
Total 254.463 €

Tabelle: Kaufpreis 500.000 Euro

Wenn Sie für einen Kaufpreis von 500.000 Euro eine Immobilie kaufen, dann fallen für Sie 8.925 Euro Maklerkosten an.

Kaufpreis 500.000 €
%-Satz 3,57%
Makler 17.850 €
Kosten (50%) 8.925 €
Total 508.925 €

Kaufnebenkosten einer Immobilie

Immobilie kaufen in Rheinland-Pfalz – Wohnung, Haus, Grundstück, für alle Immobilienkäufe fallen Kaufnebenkosten an. Das heißt: Grunderwerbsteuer, Notarkosten, Grundbucheintrag und ggf. Maklerkosten. Die Höhe unterscheidet sich bei Steuer und Makler, je nach Bundesland. In Rheinland-Pfalz liegt die Grunderwerbsteuer bei 5,0%, für Immobilienmakler werden 3,57% fällig. So berechnen Sie die Kaufnebenkosten in Rheinland-Pfalz.

Makler Kosten in Wiesbaden: Grundstück, Haus, Wohnung kaufen

Makler Kosten in Wiesbaden – Mit Makler oder ohne verkaufen? Beauftragen Sie für Ihre Immobiliensuche einen Makler, werden Maklerkosten fällig. Die Höhe unterscheidet sich von Bundesland zu Bundesland. Doch wie hoch ist die Maklerprovision in Wiesbaden? Und wer muss den Makler bezahlen? Die Maklerprovision ist in ganz Hessen gleich. So liegen die Makler Kosten in Wiesbaden, aber auch in Kassel, Frankfurt und Hanau bei 5,95%. Makler Kosten gehören zu den Kaufnebenkosten, genauso wie die Grunderwerbsteuer, Notar Kosten in Wiesbaden und Grundbuch Kosten. Erfahren Sie hier mehr zu den Makler Kosten in Wiesbaden.

Kosten für Makler in Wiesbaden

Die Maklerkosten werden auch oft als Provision oder Courtage bezeichnet.

Wie wirken sich Maklerkosten aus? Für Immobilienkäufer steigen die Kaufnebenkosten, das erhöht Ihre Darlehenssumme. Für eine Immobilien als Kapitalanlage senken die Kosten für den Immobilienmakler die Mietrendite und damit die Einnahmen aus der Vermietung. Dazu gleich mehr in der Beispielrechnung.

Wie teuer sind Maklergebühren? Diese Frage hängt vom jeweiligen Bundesland ab.

Höhe der Maklercourtage in Wiesbaden:

5,95%

Die Höhe der Kosten ist gleich, in Mitte, Sonnenberg, Westend, Nordenstadt und in allen Stadtteilen von Wiesbaden.


Wer muss den Makler bezahlen?

Grundsätzlich sind die Maklerkosten beim Kauf und Verkauf von Immobilien frei verhandelbar. Unter der Annahme einer Kostenteilung bei der höchsten Maklerprovision wird die Maklergebühr bei größeren Objekten wie dem Kauf eines Mehrfamilienhauses üblicherweise leicht reduziert.

Privater Kauf – Für Privatkäufe gilt, Käufer und Verkäufer teilen sich die Maklerprovision. Es gibt aber keine gesetzliche Vorgabe, was Höhe und Verteilung der Kosten angeht.

50% Käufer / 50% Verkäufer – bei Privatkauf

Gewerblicher Kauf – Beim gewerblichen Ankauf einer Immobilie, können Verkäufer und Käufer frei entscheiden, wer welchen Anteil der Kosten trägt.

Maklerprovision Rechner: Kostenlos berechnen!

Wie hoch sind die Maklerkosten? Berechnen Sie hier kostenlos die Höhe der Maklerprovision für Ihre individuelle Immobilie bzw. Ihr Kaufpreis Angebot:

Kosten senken! Günstige Immobilien finden…

Sie am besten, in dem Sie mit der Erfahrung von Experten lernen! So vermeiden Sie Fehler und finden günstige Immobilien, auch Off Market Immobilien in Potsdam. Lernen Sie, wie Sie wirklich an profitable Immobilien kommen.

Jetzt eintragen und kostenlos Experten Tipps abgreifen:

[activecampaign form=1 css=1]

Mit oder ohne Makler: Kosten Vergleich

Die Kosten für den Kauf von Immobilien unterscheiden sich, wenn Sie die Immobilie ohne Makler kaufen.

  • Kosten mit Makler: 16.000 Euro
  • Kosten ohne Makler: 23.140 Euro
  • Maklerkosten Differenz: 7.140 Euro
Kaufnebenkosten BL Beispiel
Kaufpreis 200.000 €
Kaufnebenkosten (ohne Makler) 16.000 €
Kaufnebenkosten (mit Makler) 23.140 €
Grunderwerbsteuer 6,0% 12.000 €
Notarkosten  1,5% 3.000 €
Grundbucheintrag 0,5% 1.000 €
Nebenkosten ∑ 8,00%
Investition 216.000 €
Maklerkosten 3,57% 7.140 €
Nebenkosten ∑ 11,57%
Investition 223.140 €

Beispiel Berechnung

Hier einige Beispielrechnungen:

Kaufpreis: 80.000 Euro

Beispiel: Eigentumswohnung in Wiesbaden für 80.000 Euro.

Kaufpreis 80.000 €
%-Satz 5,95%
Makler 4.760 €
Kosten (50%) 2.380 €
Total 82.380 €

Kaufpreis: 200.000 Euro

Beispiel: Eigentumswohnung in Wiesbaden für 200.000 Euro.

Kaufpreis 200.000 €
%-Satz 5,95%
Makler 11.900 €
Kosten (50%) 5.950 €
Total 205.950 €

Kaufpreis: 350.000 Euro

Beispiel: Eigentumswohnung in Wiesbaden für 350.000 Euro.

Kaufpreis 350.000 €
%-Satz 5,95%
Makler 20.825 €
Kosten (50%) 10.413 €
Total 360.413 €

Immobilie verkaufen ohne Makler

Mit Makler oder ohne verkaufen? Sie können Ihr Haus, Ihre Wohnung oder Mehrfamilienhaus mit Makler verkaufen und ohne Makler verkaufen. Es hängt letztendlich davon hab, wie viel Zeit und Energie Sie in den Verkauf investieren wollen (Vorbereitung, Fotos, Videos, Erstkontakte, Bonitätsprüfung & Co).

„Maklerprovision sparen“

Sollten Sie ohne Makler verkaufen wollen, sollten Sie diesen Ratgeber lesen:

Maklerprovision nach Bundesland

Die Höhe der Maklerprovision hängt vom jeweiligen Bundesland ab. Wie hoch sind die Makler Kosten in Nordrhein-Westfalen, Niedersachsen und Berlin? Lesen Sie hier mehr:

Immobilien kaufen in Wiesbaden

Sie möchten eine Immobilie in Wiesbaden kaufen? Mit unseren Ratgebern sind Sie bestens vorbereitet. Von den Maklerkosten über die Berechnung der finalen Kaufnebenkosten bis zum Ablauf des Wohnungskaufs – hier werden alle Fragen beantwortet.

Grunderwerbsteuer in Wiesbaden

Egal welcher Wohnungstyp oder Haustyp, erwerben Sie eine Immobilie in Hessen wird eine Grunderwerbsteuer von 6,0% fällig. Lernen Sie hier mehr über die Berechnung der Grunderwerbsteuer beim Immobilienkauf in Wiesbaden, inklusive Formel und Beispielrechnung.

Kaufnebenkosten in Wiesbaden

Bei jedem Immobilienkauf fallen Kaufnebenkosten an. Dazu gehören neben der Grunderwerbsteuer auch die Notarkosten, Grundbucheintrag und Maklerkosten. Welche Kosten sich je nach Bundesland unterscheiden und wie Sie die finalen Kaufnebenkosten berechnen, erfahren Sie hier.

Wohnung kaufen in Wiesbaden

Sie möchten eine Wohnung in Wiesbaden kaufen? Erfahren Sie hier alles, was Sie dafür wissen müssen. Die wichtigsten Dokumente, der Vergleich zwischen Altbau und Neubau, die unterschiedlichen Lagearten und das Aufsetzen des Kaufvertrags – mit unserem Ratgeber sind Sie auf Ihren Immobilienkauf bestens vorbereitet.

Makler Kosten in Kassel: Grundstück, Haus, Wohnung kaufen

Makler Kosten in Kassel – Mit Makler oder ohne verkaufen? Beauftragen Sie für Ihre Immobiliensuche einen Makler, werden Maklerkosten fällig. Die Höhe unterscheidet sich von Bundesland zu Bundesland. Doch wie hoch ist die Maklerprovision in Kassel? Und wer muss den Makler bezahlen? Die Makler Kosten sind in ganz Hessen gleich. So liegen die Makler Kosten in Kassel, aber auch in Wiesbaden, Frankfurt und Hanau bei 5,95%. Die Makler Kosten gehören zu den Kaufnebenkosten, genauso wie die Grunderwerbsteuer in Kassel, Notar Kosten und Grundbuch Kosten. Erfahren Sie hier mehr zu den Makler Kosten in Kassel.

Kosten für Makler in Kassel

Die Maklerkosten werden auch oft als Provision oder Courtage bezeichnet.

Wie wirken sich Maklerkosten aus? Für Immobilienkäufer steigen die Kaufnebenkosten, das erhöht Ihre Darlehenssumme. Für eine Immobilien als Kapitalanlage senken die Kosten für den Immobilienmakler die Mietrendite und damit die Einnahmen aus der Vermietung. Dazu gleich mehr in der Beispielrechnung.

Wie teuer sind Maklergebühren? Diese Frage hängt vom jeweiligen Bundesland ab.

Höhe der Maklercourtage in Kassel:

5,95%

Die Höhe der Kosten ist gleich, in Wilhelmshöhe, Mitte, Wehlheiden, Brasselsberg und in allen Stadtteilen von Kassel


Wer muss den Makler bezahlen?

Maklerkosten lassen sich beim Kauf und Verkauf von Immobilien nach individueller Absprache gestalten. Wir gehen hier nun theoretisch von einer Kostenteilung bei der höchsten Maklerprovision aus. Bei größeren Objekten wie Mehrfamilienhaus-Kauf wird die Maklerprovision typischerweise ein wenig reduziert.

Privater Kauf – Für Privatkäufe gilt, Käufer und Verkäufer teilen sich die Maklerprovision. Es gibt aber keine gesetzliche Vorgabe, was Höhe und Verteilung der Kosten angeht.

50% Käufer / 50% Verkäufer – bei Privatkauf

Gewerblicher Kauf – Beim gewerblichen Ankauf einer Immobilie, können Verkäufer und Käufer frei entscheiden, wer welchen Anteil der Kosten trägt.

Maklerprovision Rechner: Kostenlos berechnen!

Wie hoch sind die Maklerkosten? Berechnen Sie hier kostenlos die Höhe der Maklerprovision für Ihre individuelle Immobilie bzw. Ihr Kaufpreis Angebot:

Kosten senken! Günstige Immobilien finden…

Sie am besten, in dem Sie mit der Erfahrung von Experten lernen! So vermeiden Sie Fehler und finden günstige Immobilien, auch Off Market Immobilien in Potsdam. Lernen Sie, wie Sie wirklich an profitable Immobilien kommen.

Jetzt eintragen und kostenlos Experten Tipps abgreifen:

[activecampaign form=1 css=1]

Mit oder ohne Makler: Kosten Vergleich

Die Kosten für den Kauf von Immobilien unterscheiden sich, wenn Sie die Immobilie ohne Makler kaufen.

  • Kosten mit Makler: 16.000 Euro
  • Kosten ohne Makler: 23.140 Euro
  • Maklerkosten Differenz: 7.140 Euro
Kaufnebenkosten BL Beispiel
Kaufpreis 200.000 €
Kaufnebenkosten (ohne Makler) 16.000 €
Kaufnebenkosten (mit Makler) 23.140 €
Grunderwerbsteuer 6,0% 12.000 €
Notarkosten  1,5% 3.000 €
Grundbucheintrag 0,5% 1.000 €
Nebenkosten ∑ 8,00%
Investition 216.000 €
Maklerkosten 3,57% 7.140 €
Nebenkosten ∑ 11,57%
Investition 223.140 €

Beispiel Berechnung

Hier einige Beispielrechnungen:

Kaufpreis: 100.000 Euro

Beispiel: Eigentumswohnung in Kassel für 100.000 Euro.

Kaufpreis 100.000 €
%-Satz 5,95%
Makler 5.950 €
Kosten (50%) 2.975 €
Total 102.975 €

Kaufpreis: 200.000 Euro

Beispiel: Eigentumswohnung in Kassel für 200.000 Euro.

Kaufpreis 200.000 €
%-Satz 5,95%
Makler 11.900 €
Kosten (50%) 5.950 €
Total 205.950 €

Kaufpreis: 300.000 Euro

Beispiel: Eigentumswohnung in Kassel für 300.000 Euro.

Kaufpreis 300.000 €
%-Satz 5,95%
Makler 17.850 €
Kosten (50%) 8.925 €
Total 308.925 €

Immobilie verkaufen ohne Makler

Mit Makler oder ohne verkaufen? Sie können Ihr Haus, Ihre Wohnung oder Mehrfamilienhaus mit Makler verkaufen und ohne Makler verkaufen. Es hängt letztendlich davon hab, wie viel Zeit und Energie Sie in den Verkauf investieren wollen (Vorbereitung, Fotos, Videos, Erstkontakte, Bonitätsprüfung & Co).

„Maklerprovision sparen“

Sollten Sie ohne Makler verkaufen wollen, sollten Sie diesen Ratgeber lesen:

Maklerprovision nach Bundesland

Die Höhe der Maklerprovision hängt vom jeweiligen Bundesland ab. Wie hoch sind die Makler Kosten in Brandenburg, Schleswig-Holstein und Hamburg? Lesen Sie hier mehr:

Immobilien kaufen in Kassel

Sie möchten eine Immobilie in Kassel kaufen? Mit unseren Ratgebern sind Sie bestens vorbereitet. Von den Maklerkosten über die Berechnung der finalen Kaufnebenkosten bis zum Ablauf des Wohnungskaufs – hier werden alle Fragen beantwortet.

Grunderwerbsteuer in Kassel

Egal welcher Wohnungstyp oder Haustyp, erwerben Sie eine Immobilie in Hessen wird eine Grunderwerbsteuer von 6,0% fällig. Lernen Sie hier mehr über die Berechnung der Grunderwerbsteuer beim Immobilienkauf in Kassel, inklusive Formel und Beispielrechnung.

Kaufnebenkosten in Kassel

Bei jedem Immobilienkauf fallen Kaufnebenkosten an. Dazu gehören neben der Grunderwerbsteuer auch die Notarkosten, Grundbucheintrag und Maklerkosten. Welche Kosten sich je nach Bundesland unterscheiden und wie Sie die finalen Kaufnebenkosten berechnen, erfahren Sie hier.

Wohnung kaufen in Kassel

Sie möchten eine Wohnung in Kassel kaufen? Erfahren Sie hier alles, was Sie dafür wissen müssen. Die wichtigsten Dokumente, der Vergleich zwischen Altbau und Neubau, die unterschiedlichen Lagearten und das Aufsetzen des Kaufvertrags – mit unserem Ratgeber sind Sie auf Ihren Immobilienkauf bestens vorbereitet.