Schlagwortarchiv für: Immobilienmakler

Makler Kosten in Baden-Württemberg: Wohnung, Haus kaufen in Stuttgart, Mannheim, Karlsruhe & Co.

Makler Kosten in Baden-Württemberg – Was muss man für einen Makler in Baden-Württemberg bezahlen? Die Maklerprovision ist in ganz Baden-Württemberg gleich. Sie liegt in Baden-Württemberg bei 3,57%. Die Makler Kosten gehören unter anderem zu den Kaufnebenkosten, genauso wie die Grunderwerbsteuer in Baden-Württemberg. Bevor Sie eine Kaufentscheidung treffen, ist es klug, sich Klarheit über die Maklerkosten zu verschaffen. So können Sie das Risiko beim Kauf eingrenzen und sich vor potenziellen Fehlinvestitionen schützen.

Immobilienmakler in Baden-Württemberg: Kosten

Maklerkosten – Mehr Tipps!

Um aus einer Kapitalanlage Gewinn zu erzielen, muss am Ende, abzüglich aller Kosten, ein positiver Überschuss stehen. Ohne Rendite gibt es keinen Gewinn. Ein bedeutender Kostenfaktor bei den Nebenkosten eines Hauskaufs ist der Immobilienmakler. Die Maklerkosten werden auch oft als Provision oder Courtage bezeichnet.

Wie wirken sich Maklerkosten aus? Für Immobilienkäufer steigen die Kaufnebenkosten, das erhöht Ihre Darlehenssumme. Für eine Immobilien als Kapitalanlage senken die Kosten für den Immobilienmakler die Mietrendite und damit die Einnahmen aus der Vermietung. Dazu gleich mehr in der Beispielrechnung.

Wie teuer sind Maklergebühren? Diese Frage hängt vom jeweiligen Bundesland ab.

Höhe der Maklercourtage in Baden-Württemberg:

3,57 %

In Stuttgart, aber auch in den Städten Mannheim, Karlsruhe oder Freiburg im Breisgau ist die Maklerprovision also gleich.


Wer muss den Makler bezahlen?

Grundsätzlich sind die Maklerkosten beim Kauf und Verkauf von Immobilien frei verhandelbar. Unter der Annahme einer Kostenteilung bei der höchsten Maklerprovision wird die Maklergebühr bei größeren Objekten wie dem Kauf eines Mehrfamilienhauses üblicherweise leicht reduziert.

Privater Kauf – Für Privatkäufe gilt, Käufer und Verkäufer teilen sich die Maklerprovision.

Privatkauf: 50% Käufer / 50% Verkäufer

Gewerblicher Kauf – Wenn Sie eine Immobilie gewerblich kaufen, ist die Verteilung zwischen Käufer und Verkäufer frei wählbar.

Egal, ob der Makler vom Käufer oder ob der Makler vom Verkäufer beauftragt wurde, der die Provision bleibt also gleich.

Keine Zeit? Dann nutzen Sie doch schnell unseren Immobilien Rechner zur Berechnung in wenigen Sekunden!

Maklerprovision Rechner: Kostenlos berechnen!

Machen Sie keine Fehler beim Kauf! Berechnen Sie hier kostenlos die Höhe der Maklerprovision für Ihre individuelle Immobilie bzw. Ihr Kaufpreis Angebot:

Kosten senken! Günstige Immobilien finden…

Sie am besten, in dem Sie mit der Erfahrung von Experten lernen! So vermeiden Sie Fehler und finden günstige Immobilien, auch Off Market Immobilien in Mannheim. Lernen Sie, wie Sie wirklich an profitable Immobilien kommen.

Jetzt eintragen und kostenlos Experten Tipps abgreifen:

[activecampaign form=1 css=1]

Beispiel Berechnung: Ganz einfach mit Tabelle

Anhand der folgenden Tabellen können Sie die Berechnung der Maklerprovision nachvollziehen.

Tabelle: Kaufpreis 200.000 Euro

Wenn der Kaufpreis 200.000 Euro ergeben sich 3.570 Euro Maklerprovision.

Kaufpreis 200.000 €
%-Satz 3,57%
Makler 7.140 €
Kosten (50%) 3.570 €
Total 203.570 €

Tabelle: Kaufpreis 500.000 Euro

Bei einer Immobilie für 500.000 Euro zahlen Sie mit 8.925 Euro Maklerkosten eine Investition von 508.925 Euro.

Kaufpreis 500.000 €
%-Satz 3,57%
Makler 17.850 €
Kosten (50%) 8.925 €
Total 508.925 €

Tabelle: Kaufpreis 750.000 Euro

Ein Kaufpreis von 750.000 Euro führt zu 763.388 Euro Gesamtkosten.

Kaufpreis 750.000 €
%-Satz 3,57%
Makler 26.775 €
Kosten (50%) 13.388 €
Total 763.388 €

Kaufnebenkosten einer Immobilie

Wohnung, Haus, Grundstück, für alle Immobilienkäufe fallen Kaufnebenkosten an. Das heißt: Grunderwerbsteuer, Notarkosten, Grundbucheintrag und ggf. Maklerkosten. Die Höhe unterscheidet sich bei Steuer und Makler, je nach Bundesland. In Baden-Württemberg liegt die Grunderwerbsteuer bei 5,0%, für Immobilienmakler werden 3,57% fällig. So berechnen Sie die Kaufnebenkosten in Baden-Württemberg.

Grunderwerbsteuer in Berlin: Haus & Wohnung kaufen

Grunderwerbsteuer in Berlin – Beim Kauf einer Immobilie in Berlin kommt unweigerlich die Grunderwerbsteuer ins Spiel. Hier beträgt der Grunderwerbsteuersatz 6%. Das bedeutet, dass bei einem Kaufpreis von 200.000 Euro für eine Immobilie 12.000 Euro Grunderwerbsteuer anfallen. Begrenzen Sie jetzt Ihr Risiko beim Immobilienkauf, indem Sie vorab die Grunderwerbsteuer berechnen und alle Kaufnebenkosten im Blick behalten!

Immobilie kaufen: Grunderwerbsteuer [year]

Grunderwerbsteuer – Mehr Tipps!

Die Auswirkungen der Grunderwerbsteuer betreffen nicht nur die Rendite des Objekts, sondern auch die Immobilien Finanzierung. Eine erhöhte Grunderwerbsteuer bedeutet einen entsprechend höheren Kapitalbedarf. Die genaue Höhe dieser Steuer variiert je nach Bundesland und wird normalerweise vom Käufer getragen.

Definition:

Immer dann, wenn Sie ein Grundstück kaufen, fällt die Grunderwerbsteuer an, auch bei Teileigentum (Eigentumswohnung) in Berlin an.

Gültig ist die also beim Grundstückskauf, Wohnungskauf und Hauskauf in Berlin.

Höhe der Grunderwerbsteuer in Berlin

Wie viel Grunderwerbsteuer müssen Sie in Berlin zahlen?

Höhe der Grunderwerbsteuer in Berlin: 6%

Steuerlast berechnen

Hier finden Sie die Formel, erklärt an Beispielrechnungen und Tabellen mit verschiedenen Kaufpreisen.

  1. Formel
  2. Beispielberechnung
  3. Tabelle, verschiedene Kaufpreise


Formel: Steuern berechnen

Für die Berechnung wird der Kaufpreis mit der Grunderwerbsteuer multipliziert. Das ergibt dann die gesamte Investition.

Formel:

Kaufpreis x Grunderwerbsteuer = Investition

Beispiel: Eigentumswohnung für 100.000 Euro

Beispiel für Steuerlast in Berlin:

  • Kaufpreis: 100.000 Euro
  • + Grunderwerbsteuer (6%): 6.000 Euro
  • = Investition: 106.000 Euro

Tabelle: Kaufpreise

Beispiel Berechnung verschiedener Kaufpreise.

Tabelle: Kaufpreis 120.000 Euro

Wenn Sie einen Kaufpreis von 120.000 Euro zahlen, kommen 7.200 Euro Grunderwerbsteuer dazu.

Kaufpreis 120.000 €
GrESt.-%-Satz 6,0%
Steuerlast 7.200 €
Total 127.200 €

Tabelle: Kaufpreis 250.000 Euro

Bei einer Investition 265.000 Euro kommen 15.000 Euro Grunderwerbsteuer dazu.

Kaufpreis 250.000 €
GrESt.-%-Satz 6,0%
Steuerlast 15.000 €
Total 265.000 €

Tabelle: Kaufpreis 400.000 Euro

Wenn Sie eine Immobilie für 400.000 Euro kaufen, müssen Sie 24.000 Euro Steuerlast zahlen.

Kaufpreis 400.000 €
GrESt.-%-Satz 6,0%
Steuerlast 24.000 €
Total 424.000 €

Immobilie kaufen in Berlin

Hier noch mehr Tipps für Sie:

Makler Kosten in Berlin: Wohnung, Haus kaufen in Pankow, Mitte, Tempelhof-Schöneberg & Co.

Maklerkosten in Berlin – Wie viel kostet Sie der Immobilien Makler in Berlin? Wenn ein Makler beauftragt wurde, müssen die Kosten bezahlt werden. Die Maklerprovision ist in ganz Berlin gleich. Sie liegen bei 7,14%. Makler Kosten gehören zu den Kaufnebenkosten, ebenso wie die Grunderwerbsteuer in Berlin. Bevor Sie kaufen, kalkulieren Sie die Maklerkosten und behalten Sie alle Nebenkosten beim Immobilienerwerb im Auge, um sich vor möglichen Fehlern beim Kauf zu schützen.

Immobilienmakler in Berlin: Kosten

Maklerkosten – Mehr Tipps!

Um einen Gewinn aus einer Kapitalanlage zu erzielen, ist es essenziell, dass am Ende, nach Abzug aller Kosten, ein positiver Saldo besteht. Ohne Rendite gibt es keinen Gewinn. Ein maßgeblicher Kostenfaktor innerhalb der Nebenkosten eines Hauskaufs ist der Anteil, der für den Immobilienmakler anfällt. Die Maklerkosten werden auch oft als Provision oder Courtage bezeichnet.

Wie wirken sich Maklerkosten aus? Für Immobilienkäufer steigen die Kaufnebenkosten, das erhöht Ihre Darlehenssumme. Für eine Immobilien als Kapitalanlage senken die Kosten für den Immobilienmakler die Mietrendite und damit die Einnahmen aus der Vermietung. Dazu gleich mehr in der Beispielrechnung.

Wie teuer sind Maklergebühren? Diese Frage hängt vom jeweiligen Bundesland ab.

Höhe der Maklercourtage in Berlin:

7,14 %

In Berlin, aber auch in der Nähe in Brandenburg und den Bezirken Pankow, Mitte oder auch Tempelhof-Schöneberg ist die Maklerprovision also gleich.


Wer muss den Makler bezahlen?

Grundsätzlich gilt: Beim Kauf und Verkauf sind Maklerkosten frei verhandelbar. Wir gehen hier nun theoretisch von einer Kostenteilung bei der höchsten Maklerprovision aus. Bei größeren Objekten wie Mehrfamilienhaus-Kauf wird die Maklerprovision typischerweise ein wenig reduziert.

Privater Kauf – Für Privatkäufe gilt, Käufer und Verkäufer teilen sich die Maklerprovision.

Privatkauf: 50% Käufer / 50% Verkäufer

Gewerblicher Kauf – Wenn Sie eine Immobilie gewerblich kaufen, ist die Verteilung zwischen Käufer und Verkäufer frei wählbar.

Maklerprovision Rechner: Kostenlos berechnen!

Minimieren Sie Ihr Risiko beim Kauf! Berechnen Sie hier kostenlos die Höhe der Maklerprovision für Ihre individuelle Immobilie bzw. Ihr Kaufpreis Angebot:

Kosten senken! Günstige Immobilien finden…

Sie am besten, in dem Sie mit der Erfahrung von Experten lernen! So vermeiden Sie Fehler und finden günstige Immobilien, auch Off Market Immobilien in Brandenburg. Lernen Sie, wie Sie wirklich an profitable Immobilien kommen.

Jetzt eintragen und kostenlos Experten Tipps abgreifen:

[activecampaign form=1 css=1]

Beispiel Berechnung

Hier finden Sie Tabellen für beispielsweise Kaufpreise von 200.000 / 500.000 / 750.000 Euro.

Tabelle: Kaufpreis 200.000 Euro

Bei einem Kaufpreis von 200.000 Euro kommen 7.140 Euro Maklerkosten dazu.

Kaufpreis 200.000 €
%-Satz 7,14%
Makler 14.280 €
Kosten (50%) 7.140 €
Total 207.140 €

Tabelle: Kaufpreis 500.000 Euro

Wenn Sie 500.000 Euro als Kaufpreis zahlen, kommt am Ende mit den Maklerkosten eine Investition von 527.850 heraus.

Kaufpreis 500.000 €
%-Satz 7,14%
Makler 35.700 €
Kosten (50%) 17.850 €
Total 517.850 €

Tabelle: Kaufpreis 750.000 Euro

Kaufen Sie eine Immobilie 750.000 Euro, dann bringen Sie die Maklerkosten von 26.775 Euro auf ein Ergebnis von 776.775 Euro.

Kaufpreis 750.000 €
%-Satz 7,14%
Makler 53.550 €
Kosten (50%) 26.775 €
Total 776.775 €

Kaufnebenkosten einer Immobilie

Wohnung, Haus, Grundstück, für alle Immobilienkäufe fallen Kaufnebenkosten an. Das heißt: Grunderwerbsteuer, Notarkosten, Grundbucheintrag und ggf. Maklerkosten. Die Höhe unterscheidet sich bei Steuer und Makler, je nach Bundesland. In Berlin liegt die Grunderwerbsteuer bei 6,0%, für Immobilienmakler werden 7,14% fällig. So berechnen Sie die Kaufnebenkosten in Berlin.

Grunderwerbsteuer in Brandenburg: Haus & Wohnung kaufen

Grunderwerbsteuer in Brandenburg – Ob Sie eine Wohnung kaufen oder ein Haus kaufen, eines fällt beim Kauf einer Immobilie in Brandenburg immer an: Die Kaufnebenkosten und damit auch die Grunderwerbsteuer. In Brandenburg gilt ein Grunderwerbsteuersatz von 5%. Für ein Objekt mit einem Kaufpreis von 200.000 Euro, werden somit 10.000 Euro Grunderwerbsteuer fällig. Bereiten Sie sich jetzt auf Ihren Immobilienkauf vor und lernen Sie hier mehr über die Berechnung der Grunderwerbsteuer in Brandenburg.

Immobilie kaufen: Grunderwerbsteuer [year]

Grunderwerbsteuer – Mehr Tipps!

Möchten Sie in eine Immobilie als Kapitalanlage investieren, fällt die Grunderwerbsteuer einmalig an. Die genaue Höhe unterscheidet sich je nach Bundesland und wirkt sich auf die Rendite Ihres Objekts aus. Denn: Je höher die Grunderwerbsteuer, desto mehr Kapital wird für Ihr Vorhaben benötigt.

Definition:

Immer dann, wenn Sie ein Grundstück kaufen, fällt die Grunderwerbsteuer an, auch bei Teileigentum (Eigentumswohnung).

Gültig ist die also beim Grundstückskauf, Wohnungskauf und Hauskauf in Brandenburg.

Höhe der Grunderwerbsteuer in Brandenburg

Wie viel Grunderwerbsteuer müssen Sie in Brandenburg zahlen?

Höhe der Grunderwerbsteuer in Brandenburg: 6,5%

Steuerlast berechnen

Anhand einer Beispielrechnung und mehreren Tabellen finden Sie hier die Formel erklärt.

  1. Formel
  2. Beispielberechnung
  3. Tabelle, verschiedene Kaufpreise


Formel: Steuern berechnen

Um die Investition zu berechnen, nehmen Sie den Kaufpreis mit der Grunderwerbsteuer mal.

Formel:

Kaufpreis x Grunderwerbsteuer = Investition

Beispiel: Eigentumswohnung für 100.000 Euro

Beispiel für Steuerlast in Brandenburg:

  • Kaufpreis: 100.000 Euro
  • + Grunderwerbsteuer (6,5%): 6.500 Euro
  • = Investition: 106.500 Euro

Tabelle: Kaufpreis 120.000 Euro

Hier finden Sie eine beispielhafte Rechnung von dem Kaufpreis 120.000 Euro. Mit der Steuerlast von 7.800 Euro kommt man am Ende auf 127.800 Euro.

Kaufpreis 120.000 €
GrESt.-%-Satz 6,5%
Steuerlast 7.800 €
Total 127.800 €

Tabelle: Kaufpreis 250.000 Euro

Wenn man eine Immobilie für 250.000 Euro kauft, dann hat man am Ende inklusive der Maklerkosten eine Investition von 266.250 Euro.

Kaufpreis 250.000 €
GrESt.-%-Satz 6,5%
Steuerlast 16.250 €
Total 266.250 €

Tabelle: Kaufpreis 400.000 Euro

Bei einem Kaufpreis von 400.000 Euro müssen Sie mit den Maklerkosten 426.000 Euro bezahlen.

Kaufpreis 400.000 €
GrESt.-%-Satz 6,5%
Steuerlast 26.000 €
Total 426.000 €

Immobilie kaufen in Brandenburg

Hier noch mehr Tipps für Sie:

Makler Kosten in Brandenburg: Wohnung, Haus kaufen in Potsdam, Cottbus, Brandenburg an der Havel & Co.

Makler Kosten in Brandenburg – Was muss man für einen Makler in Brandenburg bezahlen? Wenn ein Makler beauftragt wurde, müssen die Kosten bezahlt werden, aber was kostet ein Makler in Brandenburg? Die Maklerprovision ist in ganz Brandenburg gleich. Sie liegen bei 7,14%. Makler Kosten gehören zu den Kaufnebenkosten, genauso wie die Grunderwerbsteuer in Brandenburg. Schützen Sie sich vor finanziellen Fehlentscheidungen beim Immobilienkauf, indem Sie die Maklerkosten im Vorfeld kalkulieren und einen Überblick über sämtliche Nebenkosten beim Kauf bewahren.

Immobilienmakler in Brandenburg: Kosten

Maklerkosten – Mehr Tipps!

Die Rentabilität einer Kapitalanlage hängt entscheidend davon ab, dass nach Abzug aller Kosten ein positiver Überschuss bleibt. Ohne Rendite bleibt auch der Gewinn aus. Ein beträchtlicher Kostenaspekt bei den Nebenkosten eines Hauskaufs ist der Anteil, der für den Immobilienmakler anfällt. Die Maklerkosten werden auch oft als Provision oder Courtage bezeichnet.

Wie wirken sich Maklerkosten aus? Für Immobilienkäufer steigen die Kaufnebenkosten, das erhöht Ihre Darlehenssumme. Für eine Immobilien als Kapitalanlage senken die Kosten für den Immobilienmakler die Mietrendite und damit die Einnahmen aus der Vermietung. Dazu gleich mehr in der Beispielrechnung.

Wie teuer sind Maklergebühren? Diese Frage hängt vom jeweiligen Bundesland ab.

Höhe der Maklercourtage in Brandenburg:

7,14%

In der Nähe von Berlin und den Städten Potsdam, Cottbus oder auch Brandenburg an der Havel ist die Maklerprovision also gleich.


Wer muss den Makler bezahlen?

Generell ist es üblich, dass die Maklergebühren beim Kauf und Verkauf verhandelbar sind. Insbesondere bei der höchsten Maklerprovision wird oft eine Kostenteilung angestrebt. Bei größeren Immobilien wie Mehrfamilienhäusern wird üblicherweise eine leicht reduzierte Maklerprovision vereinbart. Wir gehen hier nun theoretisch von einer Kostenteilung bei der höchsten Maklerprovision aus.

Privater Kauf – Für Privatkäufe gilt, Käufer und Verkäufer teilen sich die Maklerprovision.

Privatkauf: 50% Käufer / 50% Verkäufer

Gewerblicher Kauf – Wenn Sie eine Immobilie gewerblich kaufen, ist die Verteilung zwischen Käufer und Verkäufer frei wählbar.

Maklerprovision Rechner: Kostenlos berechnen!

Wie hoch sind die Maklerkosten? Berechnen Sie hier kostenlos die Höhe der Maklerprovision für Ihre individuelle Immobilie bzw. Ihr Kaufpreis Angebot:

Kosten senken! Günstige Immobilien finden…

Sie am besten, in dem Sie mit der Erfahrung von Experten lernen! So vermeiden Sie Fehler und finden günstige Immobilien, auch Off Market Immobilien in Potsdam. Lernen Sie, wie Sie wirklich an profitable Immobilien kommen.

Jetzt eintragen und kostenlos Experten Tipps abgreifen:

[activecampaign form=1 css=1]

Beispiel Berechnung

Hier finden Sie eine Beispielrechnung in tabellarischer Form.

Tabelle: Kaufpreis 100.000

Bei einem Kaufpreis von 100.000 Euro, zahlen Sie 3.570 Euro Maklerprovision.

Kaufpreis 100.000 €
%-Satz 7,14%
Makler 7.140 €
Kosten (50%) 3.570 €
Total 103.570 €

Tabelle: Kaufpreis 250.000

Wenn Sie einen Kaufpreis von 250.000 Euro bezahlen, dann kommen 8.925 Euro Maklercourtage auf Sie zu.

Kaufpreis 250.000 €
%-Satz 7,14%
Makler 17.850 €
Kosten (50%) 8.925 €
Total 258.925 €

Tabelle: Kaufpreis 500.000

Kaufen Sie Ihre Immobilie für 500.000 Euro, dann kommen sie mit Maklerkosten auf 517.850 Euro am Ende.

Kaufpreis 500.000 €
%-Satz 7,14%
Makler 35.700 €
Kosten (50%) 17.850 €
Total 517.850 €

Kaufnebenkosten einer Immobilie

Wohnung, Haus, Grundstück, für alle Immobilienkäufe fallen Kaufnebenkosten an. Das heißt: Grunderwerbsteuer, Notarkosten, Grundbucheintrag und ggf. Maklerkosten. Die Höhe unterscheidet sich bei Steuer und Makler, je nach Bundesland. In Baden-Württemberg liegt die Grunderwerbsteuer bei 5,0%, für Immobilienmakler werden 3,57% fällig. So berechnen Sie die Kaufnebenkosten in Baden-Württemberg.

Makler Kosten in Bayern: Wohnung, Haus kaufen in München, Nürnberg, Augsburg & Co.

Makler Kosten in Bayern – Wenn ein Makler beauftragt wurde, müssen die Kosten bezahlt werden, aber was kostet ein Makler in Bayern? Die Maklerprovision ist in ganz Bayern gleich. Sie liegt bei 3,57%.  Makler Kosten gehören unter anderem zu den Nebenkosten beim Immobilienkauf, genauso wie die Grunderwerbsteuer in Bayern. Sichern Sie sich vor unerwarteten Ausgaben beim Immobilienkauf ab, indem Sie die Maklerkosten im Voraus berechnen und alle Nebenkosten im Überblick behalten.

Immobilienmakler in Bayern: Kosten

Maklerkosten – Mehr Tipps!

Die Rentabilität einer Kapitalanlage hängt davon ab, dass nach Abzug sämtlicher Kosten ein positiver Ertrag verbleibt. Ohne Rendite gibt es keinen Gewinn. Ein erheblicher Kostenpunkt bei den Nebenkosten eines Hauskaufs ist der Immobilienmakler. Egal, ob man von Provision oder Courtage spricht. Damit sind immer die Makler Kosten gemeint.

Wie wirken sich Maklerkosten aus? Für Immobilienkäufer steigen die Kaufnebenkosten, das erhöht Ihre Darlehenssumme. Für eine Immobilien als Kapitalanlage senken die Kosten für den Immobilienmakler die Mietrendite und damit die Einnahmen aus der Vermietung. Dazu gleich mehr in der Beispielrechnung.

Wie teuer sind Maklergebühren? Diese Frage hängt vom jeweiligen Bundesland ab.

Höhe der Maklercourtage in Bayern:

3,57 %

In München, aber auch in der Nähe in Nürnberg, Augsburg oder auch Regensburg ist die Maklerprovision also gleich.


Wer muss den Makler bezahlen?

Beim Kauf und Verkauf von Immobilien besteht die Möglichkeit, die Maklerkosten individuell auszuhandeln. Wir gehen davon aus, dass in diesem Szenario eine Kostenteilung bei der höchsten Maklerprovision stattfindet. Bei größeren Objekten wie einem Mehrfamilienhauskauf wird die Maklerprovision typischerweise leicht abgesenkt.

Privater Kauf – Für Privatkäufe gilt, Käufer und Verkäufer teilen sich die Maklerprovision.

Privatkauf: 50% Käufer / 50% Verkäufer

Gewerblicher Kauf – Wenn Sie eine Immobilie gewerblich kaufen, ist die Verteilung zwischen Käufer und Verkäufer frei wählbar.

Die Höhe der Makler Kosten hat direkten Einfluss auf Ihre Rendite, beim Kauf einer Immobilie als Kapitalanlage und die Höhe Ihrer Finanzierung, bzw. von Kaufpreis und Kaufnebenkosten.

Maklerprovision Rechner: Kostenlos berechnen!

Vermeiden Sie Fehler beim Kauf! Berechnen Sie hier kostenlos die Höhe der Maklerprovision für Ihre individuelle Immobilie bzw. Ihr Kaufpreis Angebot:

Beispiel Berechnung: Gesamtkosten beim Kauf

Hier finden Sie drei Beispielrechnungen in Tabellenform fürs leichte Verstehen.

Tabelle: Kaufpreis 200.000 Euro

Wenn Sie für 200.000 Euro eine Immobilie kaufen, kommen Sie auf 3.570 Euro Maklerkosten.

Kaufpreis 200.000 €
%-Satz 3,57%
Makler 7.140 €
Kosten (50%) 3.570 €
Total 203.570 €

Tabelle: Kaufpreis 500.000 Euro

Bei 508.935 Euro Investition, kommen zu den 500.000 Euro Kaufpreis noch 8.935 Euro.

Kaufpreis 500.000 €
%-Satz 3,57%
Makler 17.850 €
Kosten (50%) 8.925 €
Total 508.925 €

Tabelle: Kaufpreis 750.000

Bei einem Kaufpreis von 750.000 Euro, zahlen Sie 13.388 Euro Maklerprovision zusätzlich.

Kaufpreis 750.000 €
%-Satz 3,57%
Makler 26.775 €
Kosten (50%) 13.388 €
Total 763.388 €

Kaufnebenkosten einer Immobilie

Wohnung, Haus, Grundstück, für alle Immobilienkäufe fallen Kaufnebenkosten an.

Das heißt: Grunderwerbsteuer, Notarkosten, Grundbucheintrag und ggf. Maklerkosten. Die Höhe unterscheidet sich bei Steuer und Makler, je nach Bundesland. In Bayern liegt die Grunderwerbsteuer bei 3,5%, für Immobilienmakler werden 3,57% fällig. So berechnen Sie die Kaufnebenkosten in Bayern.

Wohnung kaufen München: Kapitalanlage, Tipps, Lage, Rendite, … so geht’s

Wohnung kaufen in München – Schritt für Schritt zu Ihrer ersten Immobilie in (oder um) München. Tipps zu Lage, Finanzierung, Rendite, die häufigsten Fehler und Alternativen, in der Nähe von München. Hier lernen Sie alles für Ihre erste Immobilie als Kapitalanlage. Mehr dazu: Immobilienbewertung München 4-Zimmer-Wohnung kaufen, 3-Zimmer-Wohnung, 2-Zimmer-Wohnung oder Mikroapartment (1-Zimmer)? In 3 Teilen bringen wir Ihnen das 1) Grundwissen bei, die 2) Vorbereitung auf die Immobiliensuche und 3) die Skills um profitable Immobilien zu finden – alles für Ihre erste Immobilie in und in der Nähe von München.

Wohnung kaufen in München: Stadt, Lage, Kennzahlen

Wohnung kaufen – Wer seine erste Wohnung kaufen will, steht vor vielen großen Fragen – verständlich. Doch beginnen wir ganz am Anfang, mit den ersten, groben Kennzahlen zur Stadt und ihrer Lage. Mit 1,56 Millionen Einwohnern, auf nur 310,7 km² Stadtfläche, ist München mit Ø 5.024 Einwohnern / km² / km², die am dichtesten besiedelte Millionen-Stadt in Deutschland. Verteilt auf 25 Münchener Stadtteile. Das sorgt für die teuersten Grundstückspreise (Kaufpreis) in Deutschland. München ist absolute A-Lage. Was heißt das für Sie als Immobilienkäufer? In München oder doch besser in Bayern kaufen?

Hier auf Immobilien-Erfahrung.de lernen Sie alles für den Wohnungskauf in (oder um) München!

München in Makrolage:


Ihr primäres Ziel für Kapitalanlagen in oder um München:

Sie wollen eine profitable Immobilie in (der Nähe von) München finden!

Starten Sie jetzt mit dem ersten Schritt zum Grundwissen für München.

Teil 1 von 3: Grundwissen

Grundwissen: Immobilien, Vermögensaufbau, Grundlagen

Für den Start ist vor allem eines wichtig: Wissen.

Schritt für Schritt zur Kapitalanlage in / um München

Im 1. Teil geht es also um den Aufbau von Grundwissen. Was heißt das? Immobilienarten, Vermögensaufbau durch Immobilien, Altersvorsorge, Inflation (Geldentwertung), ebenso wie Unterschiede, zwischen Beispiel zwischen Eigennutz und Kapitalanlage. Viele denken auch darüber nach eine Immobilie zu kaufen, um sie selbst zu bewohnen (Eigennutz). Dabei ist Eigennutz die teuerste Form des Wohnens. Die Gründe, lernen Sie gleich. Ebenso, wie den Unterschied zwischen Investment Immobilien und Renditeimmobilien.

Starten wir mit dem Grundwissen, für Ihre Kapitalanlage in München!

Immobilien kaufen in / um München lernen: Teil 1

Alle Schritte im 1. Teil Grundwissen Immobilienkauf:

  1. Immobilienarten: Haus oder Wohnung kaufen?
  2. Vermögensaufbau: Immobilie als Kapitalanlage?
  3. Altersvorsorge: Wie viel Rente bleibt netto?
  4. Kaufen und… wohnen oder vermieten?
  5. Rendite (Cashflow) oder Wertsteigerung?

Immobilienarten: Haus oder Wohnung kaufen?

Sie können in viele Arten von Immobilien investieren, doch welche Immobilienart macht wirklich Sinn für Ihre Kapitalanlage:

Haus oder Wohnung kaufen?

Zwischen den verschiedenen Wohnungstypen und Haustypen gibt es große Unterschiede. Ebenso zwischen Wohn- und Gewerbeimmobilien. Mikroapartments, 3-Zimmer-Wohnung, 4-Zimmer-Wohnung, Reihenhäuser, Einfamilienhäuser und ganze Mehrfamilienhaus, hier lernen Sie die Unterschiede, Vorteile und Nachteile der einzelnen Immobilienformen kennen. Außerdem geben wir Ihnen auch eine Empfehlung, für Ihre erste Immobilie als Kapitalanlage in (und um) München.

Vermögensaufbau: Immobilie als Kapitalanlage?

In puncto Vermögensaufbau haben Immobilien viele Vorteile, insbesondere den Inflationsschutz! Lernen Sie hier die Inflation (Geldentwertung) kennen und die Vorteile von Immobilien als Kapitalanlage. Denn, eine Immobilie schafft für Sie „echte Werte“. Kein Vergleich zum Wertverlust von Anlageformen wie dem Sparbuch oder auch der Rente, denn diese unterliegen der Inflation.

Was bringt eine Immobilie als Kapitalanlage für Ihren privaten Vermögensaufbau?

Altersvorsorge: Wie viel Rente bleibt netto?

Sie kennen jetzt den Effekt der Inflation!

Nun werden Sie sich bereits die Frage stellen, wie wirkt sich die Inflation auf meine Rente aus? Hier finden Sie die Antworten! Tipp! Wenn Sie erst in 20, 30 oder 40 Jahren in die Rente gehen, setzen Sie sich am besten hin. Denn bei nur 2% Inflation (Ziel der EZB) halbiert sich die Kaufkraft in 30, 35 Jahren, mit Blick auf die Inflationstabelle. Selbst als Spitzenverdiener in München, bleibt Ihnen mit allen Rentenpunkten (die Sie gleich kennen lernen), nur ein schmales Budget im Alter.

Wie viel Rente bleibt bleibt Ihnen in München, netto?

Kaufen und… wohnen oder vermieten?

Jetzt stellt sich für einige die große Frage, kaufen und selber wohnen oder kaufen und vermieten? Hier werfen wir einen ausführlichen Blick auf den Unterschied zwischen Eigennutz und Immobilien als Kapitalanlage. Wer seine Immobilie selber nutzt, hat viele Nachteile. Tatsächlich, Eigennutz ist die teuerste Form des Wohnens.

Wohnen, vermieten oder genauer:

Rendite (Cashflow) oder Wertsteigerung?

Einfach gesagt: Wollen Sie mit Ihrer Immobilie sofort „Geld verdienen“ (positiver Cashflow) oder erst bei Verkauf, in ein paar Jahrzehnten (negativer Cashflow)?

  1. Renditeimmobilien – Positiver Cashflow
  2. Investmentimmobilien – Negativer Cashflow

Immobilien können entweder sofort positiven Cashflow einbringen (Renditeimmobilie) oder erst in 20, 30 Jahren, beim Verkauf der Immobilie, mit entsprechender Steigerung der Grundstückspreise (Investmentimmobilie). Ein zentraler, wichtiger Unterschied und der letzte Schritt im ersten Teil: Grundwissen.

Welchen Typ Immobilie finden Sie in München?

In München selbst finden Sie fast ausschließlich Investmentimmobilien. Die Grundstückspreise sind so hoch, dass die Mieteinnahmen, die monatlichen Kosten (Tilgung, Zinsen, Rücklagen für Instandhaltung) nicht decken. Dementsprechend zahlen Sie als Eigentümer, bei Immobilien in München, monatlich drauf. Den möglichen Gewinn erzielen Sie erst bei Immobilienverkauf, was viele, viele Jahre dauern wird. Deshalb orientieren sich viele Kapitalanleger aus München oft auf Renditeimmobilien in B-Lagen.

Sie kennen nun die wichtigsten Aspekte für Immobilienkäufer in München! Die verschiedene Immobilienarten, den Vermögensaufbau durch Immobilien, den Effekt der Inflation auf die (Ihre) gesetzliche Rente, bzw. den Inflationsschutz von Immobilien als Sachwert. Sie haben außerdem den Unterschied zwischen Renditeimmobilien und Investmentimmobilien kennengelernt. Jetzt geht es in die konkrete Vorbereitung Ihrer Immobiliensuche.
Photo: rudolfgeiger / shutterstock.com

Finanzvermittler in München

Ein Finanzberater arbeitet eine auf Ihre persönliche Finanzsituation abgestimmte Strategie für Ihre Immobilieninvestition aus. Ihre finanzielle Reise beginnt hier: Finanzierungsvermittler in München. Entdecken Sie erstklassige Finanzvermittlung in den Metropolen Deutschlands. Von Kreditlösungen bis zur maßgeschneiderten Beratung – wir sind Ihr Wegweiser zu finanzieller Freiheit!

Hier finden Sie unsere:

Vorbereitung: Kauf-Kriterien Ihrer ersten Immobilie

Den Unterschied zwischen Investmentimmobilie und Renditeimmobilie haben Sie bereits kennengelernt.

München ist die teuerste Stadt in Deutschland! Im ersten Moment, könnte man meinen, ein super Investitionsstandort um direkt Geld zu verdienen (Cashflow). So einfach ist es nicht.

Tatsächlich sind die Kaufpreise in München so hoch, dass selbst teure Mieten – wie Anfangs beschrieben – die monatlichen Kosten (Tilgung des Darlehens, Zinsen und Instandhaltungsrücklagen) decken. Diese Kostendeckung (Rendite) ist für Kapitalanlager in der späteren Immobiliensuche die „zentrale Kennzahl“. Erinnern Sie sich an das Ziel:

Profitable Immobilien finden!

Dafür geht es jetzt direkt in die Vorbereitung und die Aufstellung Ihrer Immobilien Kriterien.

Schritt für Schritt durch die Vorbereitung

In der Vorbereitungsphase geht es nun darum, genau zu definieren, was Ihre persönlichen Immobilien Kriterien sind. Kriterien sind zum Beispiel die Immobilienlage, vermietet (ja/nein), Bestand oder Neubau, Baujahre und Mängel. Danach der letzte Schritt, vor der Suche: Eigenkapital. Mit der Selbstauskunft (zu Beginn) und Ihren Eigenkapital (am Ende), können Sie die Frage beantworten: Wie viel Immobilie kann ich mir leisten?

Danach startet die Suche!

Nach der Vorbereitungsphase haben Sie alles nötige Wissen, um eine rentable Immobilie für Ihrem Vermögensaufbau zu finden.

Die Schritte der Vorbereitungsphase im Einzelnen:

  1. Selbstauskunft und Schufa-Auskunft: Bonität?
  2. Fehler von Käufern: Zeit, Geld, Stress (sparen)
  3. Immobilien Kriterien festlegen: Wo / was kaufen?
  4. Eigenkapital

Selbstauskunft und Schufa-Auskunft: Bonität?

Um Ihre erste Immobilie zu finanzieren brauchen Sie 1) Bonität und 2) Eigenkapital.

Deshalb beginnt die Vorbereitungsphase für Suche und Kauf mit einen Blick auf Ihre Bonität. Bonität bedeutet „Kreditwürdigkeit“. Mithilfe der Selbstauskunft stellen Sie Ihre Vermögensverhältnisse zusammen. Das sind zum einen regelmäßigen Einkünfte und zum anderen Vermögen, aber auch Schulden. Diese Vermögensbilanz hilft Ihnen in weiteren Schritten, zum Beispiel beim maximalen Kaufpreis, aber auch später bei den Bankunterlagen, wenn es in die Kaufphase geht.

Immobilienfinanzierung in München vorbereiten:

Fehler von Käufern: Zeit, Geld, Stress (sparen)

Fehler beim Immobilienkauf kosten schnell viel Geld. Nicht nur, wenn Sie an die direkten und unmittelbaren Kosten von falschen Entscheidungen denken. Dazu kommen Folgekosten, ganz abgesehen von verlorener Zeit, von Stress. Ein Blick auf die häufigsten Fehler, die aus Erfahrung gemacht werden, hilft Ihnen noch bessere Entscheidungen für den Kauf Ihrer ersten Immobilie in und um München zu treffen.

Lernen Sie mehr in unsere Fehler Checkliste:

Immobilien Kriterien festlegen: Wo / was / wie kaufen?

Lernen Sie jetzt die 11 Punkte Checkliste kennen, um Ihre Immobilien Kriterien aufzustellen:

Sie kennen Ihre Vermögensverhältnisse, Sie kennen die großen Fehler beim Immobilienkauf, nun folgt die konkrete Vorbereitung! Dafür stellen wir die Kriterien Ihrer (zukünftigen) Immobilie auf. Ihr großes Ziel, rentabel Immobilien finden. Je konkreter, desto effektiver die Immobiliensuche.

Starten Sie in der Übersicht:

Liste der 11 Kriterien, einfach formuliert in Fragen:

  1. Wo ist der richtige Standort für Ihre Kapitalanlage?
  2. In welcher Lage kaufen? (Stadt)
  3. An welchem Standort kaufen? (Stadtteil / Straße)
  4. Wo ist der richtige Standort für Ihre Kapitalanlage?
  5. Wie hoch ist Ihr maximaler Kaufpreis?
  6. Was bedeutet Mietrendite?
  7. Wie hoch ist die minimale Mietrendite?
  8. Bestand oder Neubau kaufen?
  9. Welche typischen Mängel haben alte Häuser?
  10. Wie groß sollte die Eigentumswohnung sein?
  11. Was bedeutet Erbpacht, Sozialbindung und Nachbindung?

Frage 1: Vermietet oder unvermietet kaufen?

Die erste Frage beschäftigt sich mit dem Vermietungsstand der Immobilie. Vermietet oder unvermietet kaufen? Dafür lernen Sie die jeweiligen Vorteile und Nachteile beider Formen kennen. Je nachdem, welche persönlichen Ziele Sie verfolgen, können Sie dann Ihre Entscheidung treffen.

Frage 2: In welcher Lage kaufen?

Dass Sie in München fast ausschließlich Investitionsimmobilien finden, die also erst Gewinne beim Verkauf in 15, 20, 30 Jahren abwerfen, haben Sie schon gelernt. München ist A-Lage in Deutschland. Das heißt, positive demografische, wirtschaftliche Entwicklung und Perspektiven. Doch wo gibt es interessante Anlagealternativen für Ihre Kapitalanlage?

In B-Lagen, im weiteren Speckgürtel von München, aber auch in C-Lagen finden Sie attraktive Renditeimmobilien mit sofortigem Cashflow. PS: In C-Lage steigt allerdings das Risiko auf Leerstand, hier stagniert oder sinkt die Bevölkerung. Leerstand heißt: Sie bezahlen die monatlichen Kosten, außerdem müssen Sie neue Mieter finden.

Lernen Sie hier die Unterschiede der verschiedenen Immobilienlagen, ihre Vorteile und Nachteile:.

In welcher Lage kaufen? Die 3 Arten im Überblick:

Frage 3: An welchem Standort kaufen?

Mit Ihrer Analyse zur A-, B- und C-Lage beantworten Sie die Frage der sogenannten Markolage (Stadt / Region). Im nächsten Schritt werfen Sie einen Blick auf die verschiedenen Stadtteile (Mesolage) und danach fokussieren Sie einen exakten Standort (Mikrolage).

An welchem Standort kaufen? Mehr über die:

Beispiel: Makrolage in München, bzw. im Speckgürtel

Sie wollen eine profitable Renditeimmobilie, dementsprechend entscheiden Sie sich für eine Kapitalanlage (wahrscheinlich) etwas außerhalb vom Standort München. Achten Sie bei Ihrer Auswahl auf einen Standort, mit positiver Entwicklung und Prognose (demografisch und wirtschaftlich). Das sind beispielsweise Städte und Regionen mit Hochschulen und Universitäten. Da auch Standorte in der unmittelbaren Nähe teuer sind, müssen Sie in München und ganz Bayern länger suchen, als beispielsweise an Standorten wie Leipzig, Dresden oder auch Köln in NRW.

In welcher Stadt / Gemeinde kaufen?

In unserem Beispiel, entscheiden wir uns für den Standort nah bei München.
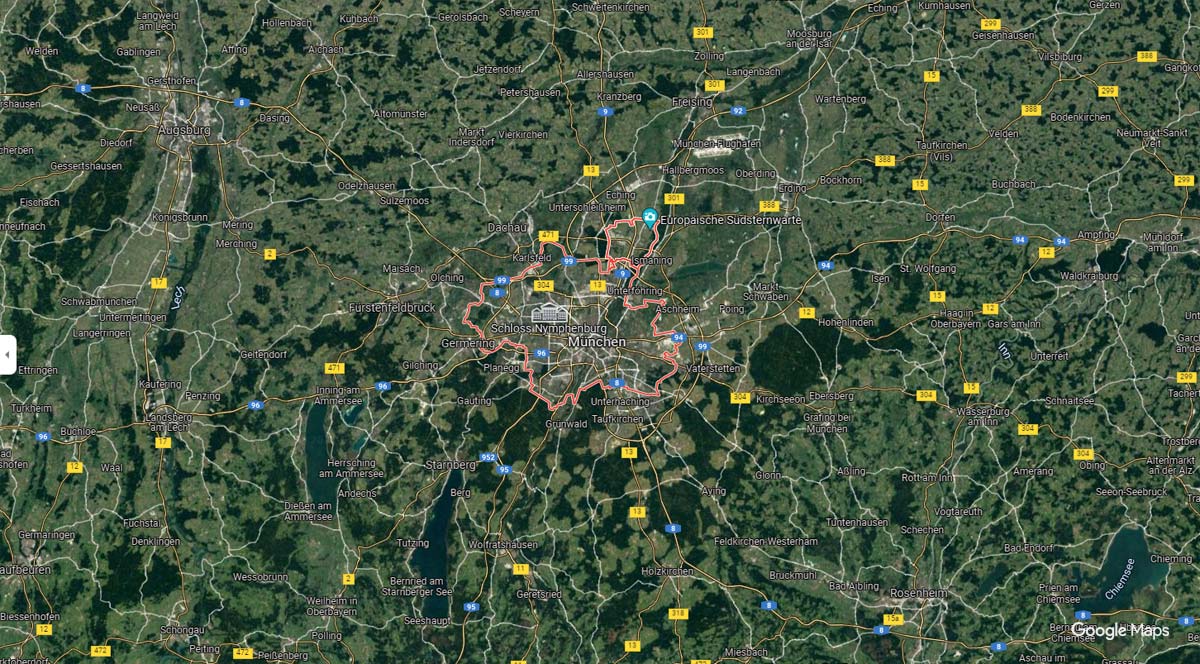
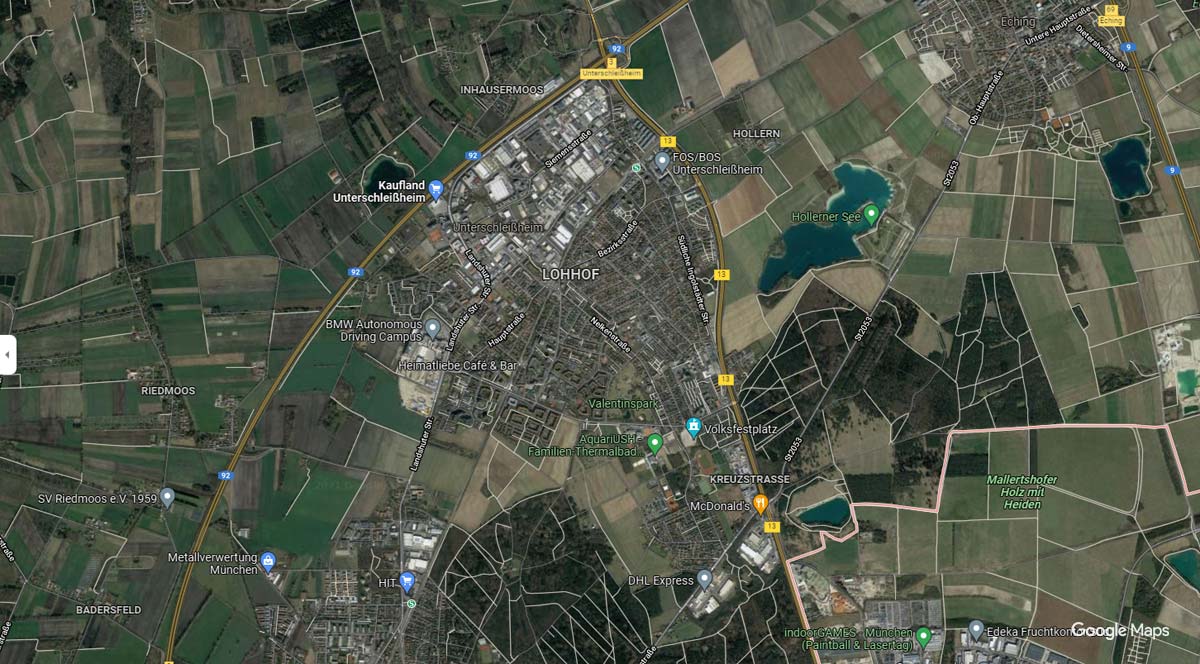
Beispiel: Mesolage in Lohhof (Unterschleißheim)

Im nächsten Schritt geht es um die Wahl des Stadtteils bzw. Gemeindeteils, in unserem Beispiel.

In welchem Stadt- / Gemeindeteil kaufen?

Achten Sie auch hier auf die zukünftige demografische und wirtschaftliche Entwicklung, genauso wie in der Makrolage. Ausreichend Ärzte, Schulen und auch die Nähe zu Hochschulen und Universitäten. Lohhof beispielsweise, bietet eine fast direkte Strecke zur Universität München. Nur 31 Minuten Fahrzeit (16,4 km) über die B13. Bei der aktuellen Wohnungsknappheit in München, eine Alternative für die, die zuziehen. Denn, seit Jahrzehnten und auch in Zukunft: München wächst.

Beispiel: Gemeinde Lohhof (Tochtergemeinde von Unterschleißheim).
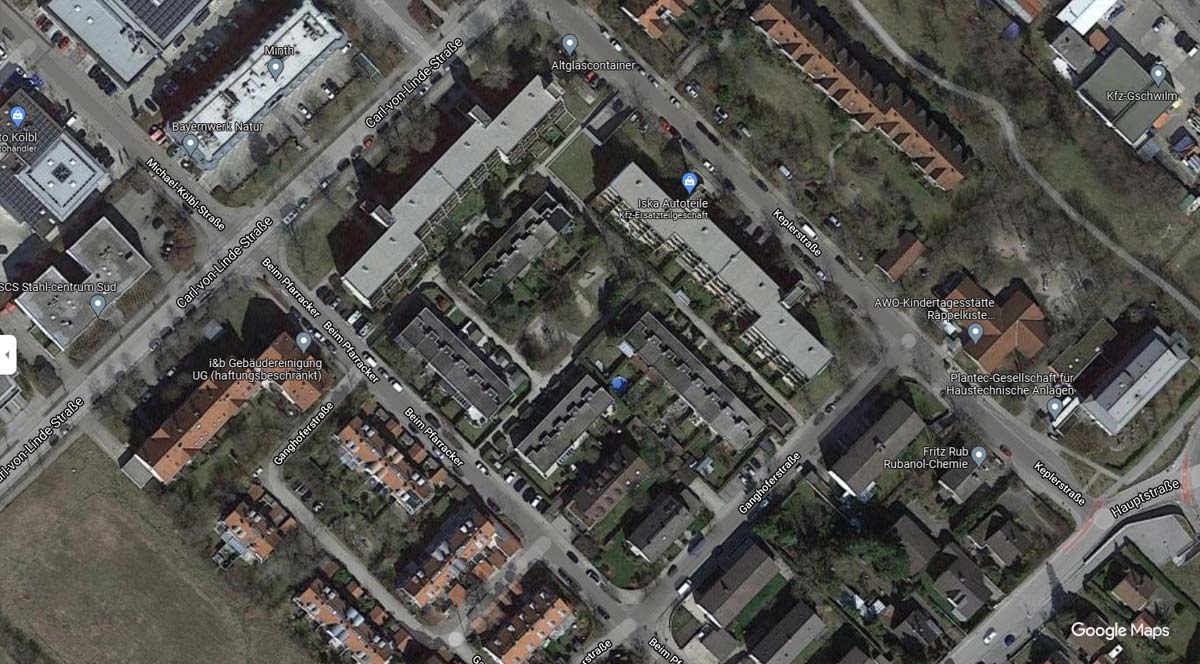
Beispiel: Mikrolage in Lohhof

Zu guter Letzt folgt die Mikrolage, ein exakter Standort in Lohhof. Tipp! Je genauer der Standort Ihrer Mikrolage, desto besser. Denn bei einem so genauen Standort, können Sie auf Immobilienplattformen, genaue Suchfilter einstellen, zum Beispiel die Umkreissuche auf einen Kilometer.

Wo im Stadt- oder Gemeindeteil kaufen?

Unser Beispiel in Lohhof mit Bestandsimmobilien im Blick.
Frage 4: Wo ist der richtige Standort für Ihre Kapitalanlage?

Mit dem Wissen über die verschiedenen Lagerarten von Immobilien, ebenso der Analyse von Makro- bis Mikrolage, können Sie eine gute Standortwahl treffen. Sie vermeiden zu hohe Grundstückspreise und haben im Endeffekt eine gute Rendite. Jetzt kombinieren Sie alle neuen Erkenntnisse und identifizieren Ihren idealen Standort.

Frage 5: Wie hoch ist Ihr maximaler Kaufpreis?

Apropos hohe Grundstückspreise, wie hoch sollte ein maximaler Kaufpreis sein? Lernen Sie hier mehr über den maximalen Kaufpreis einer Immobilie. Auch hier direkt der Tipp zur späteren Suche: Nutzen Sie die Filter der Suche in Immobilienportalen, auch für Kaufpreis und Quadratmeter (gleich mehr dazu).

Frage 6: Was bedeutet Mietrendite?

Sie haben schon so viel von rentablen Immobilien gehört, jetzt geht es in die Berechnung der Mietrendite!

Rendite = Wichtig!

Das Ergebnis der Renditeberechnung ist ein Prozentsatz. Dieser sagt aus, wie viel Profit eine Immobilie im Verhältnis zum Kaufpreis (Rückzahlung) monatlich abwirft. So können Sie ganz einfach überprüfen, ob die monatlichen Kosten (Tilgung, Zinsen, Instandhaltungsrücklage) gedeckt sind oder noch besser. Kurz zur Erinnerung: Denken Sie an den Unterschied zwischen Renditeimmobilien und Investmentimmobilien. Übersteigen die Einnahmen (Miete) die Kosten (Rückzahlung der Finanzierung), haben Sie eine gute Rendite – einfach gesagt. Idealerweise ist die Rendite so gut, dass Sie sogar einen Ertrag, für den zusätzlichen Vermögensaufbau, einbringt. Mit der Rendite können Sie aber auch verschiedene Immobilienangebote schnell miteinander vergleichen.

Mietrendite einfach erklärt:

  • Stellt Kosten (Rückzahlung Darlehen) im Vergleich zu Einnahmen (Miete)

Vorteile kurz im Überblick:

  • Einfache Bewertung der Rentabilität
  • Schnelle Bewertung vom Schreibtisch aus
  • Vergleichbarkeit verschiedener Angebot

Deshalb so wichtig und zentral für Sie als Kapitalanleger:

Mit Rendite Rechnung, finden Sie profitable Immobilien!

Lernen Sie hier alles zu Mietrendite mit kostenlosen Rendite Rechner:

Hier noch ein kleiner Exkurs: Unterschied Nettomietrendite / Bruttomietrendite.

Frage 7: Wie hoch ist die minimale Mietrendite?

Mit der Berechnung der Mietrendite kennen Sie sich nun aus. Kommen wir nun zur nächsten Frage. Insbesondere wichtig für Kapitalanleger in Bayern und München: Wie hoch sollte die minimale Mietrendite sein? Denn auch in der näheren (und weiteren) Umgebung von München, sind die Grundstückspreise hoch. Damit ist die Region in Bayern mit keiner anderen deutschen Region vergleichbar.

Wie hoch ist die minimale Mietrendite?

Eine Idee zur Optimierung der Rendite sind Mikroapartments. Warum? Immer mehr Menschen in und um München leben allein. Weniger Quadratmeter, mit etwas höheren Quadratmeterpreis, da alles vorhanden von Bad bis EBK (Einbauküche).

Mikroapartment Beispiel:
Beispiel: Mikroapartment kaufen, größeres Apartment mit ~ 48m² Wohnfläche + Terrasse (gemeinschaftlich).
Frage 8: Bestand oder Neubau kaufen?

Vor dem Kauf haben Sie zwei weitere Optionen als Käufer: Bestandsimmobilien und Neubauimmobilien. Neubauimmobilien werden schlüsselfertig übergeben, keine Sanierung, keine Renovierung, dafür ist der Quadratmeterpreis höher. Bestandsimmobilien sind günstiger, dafür aber auch mit Aufwand verbunden. Lernen Sie hier die Vorteile und Nachteile von Bestandsimmobilien und Neubauimmobilien kennen.

Vorteile und Nachteile beider Typen:

Frage 9: Welche typischen Mängel haben alte Häuser?

Der größte Teil der Immobilien hierzulande, auch in ganz Bayern und in München, sind Bestandsimmobilien. Egal ob 1960, 1930 oder vor 1900. Viel Spielraum für Mängel, von fehlender Dämmung, über Brandschutz bis zu hellhörigen Wänden. Innerhalb der Bestandsimmobilien gibt es also große Unterschiede, mit Blick auf die einzelnen Baujahre und Jahrzehnte.

Dabei weisen alle Jahrzehnte typische Mängel auf, die Sie als Immobilienkäufer im Vorfeld kennen müssen. Hier finden Sie unsere große Checkliste zu den Baumängeln nach Jahrzehnten!

Mängel nach Baujahren im Überblick:

Frage 10: Wie groß sollte die Eigentumswohnung sein?

4-Zimmer-Wohnung kaufen, 3-Zimmer-Wohnung, 2-Zimmer-Wohnung oder Mikroapartment (1-Zimmer)? Bei der Standortwahl haben Sie bereits die demografische Entwicklung berücksichtigt, das sollten Sie auch bei der Größe Ihrer zukünftigen Immobilie. Denn, wie schon beim Trend Mikroapartment beschrieben, Menschen leben zunehmend allein.

Alles zur richtigen Quadratmeterzahl:

Frage 11: Was bedeutet Erbpacht, Sozialbindung und Nachbindung?

Zuletzt in der Vorbereitung auf Ihre Immobiliensuche, bzw. in der Aufstellung Ihrer persönlichen Suchkriterien, noch zwei Möglichkeiten für Investoren, die Sie kennen sollten.

Immobilienfinanzierungen: Eigenkapital

Den maximalen Kaufpreis haben Sie kennengelernt, die minimale Mietrendite, am Ende hängt die Höhe der Immobilienfinanzierung aber von Ihrem Eigenkapital ab (+ Bonität und regelmäßige Einkünfte). Deshalb hier noch einmal ein ausführlicher Blick auf das Thema Eigenkapital mit einem wertvollen Tipp, der Vollfinanzierung.

Wie viel Eigenkapital wollen Banken in München? Ihr Anteil beträgt durchschnittlich (erste Wohnung):

~ 15 % Eigenkapitalanteil

Das ist ein großartiger Vorteil für Sie! Schließlich steigern Sie Ihr Investitionskapital und bekommen dann im Idealfall höhere Erträge. Der sogenannte „Hebeleffekt“.

Hebeleffekt: Eigenkapital bei Immobilienfinanzierung

Kurz noch in einer Rechnung gezeigt, der Hebeleffekt einer Immobilienfinanzierung:

  • Eigenkapital:      97.500 Euro
  • Finanzierung:  552.500 Euro
    _____________________
  • Investment:    650.000 Euro

So machen Sie aus 97.500 Euro verfügbaren Kapital, mit Hilfe der Finanzierung, 650.000 Euro, die Ihnen zur Verfügung stehen.
Nach der Vorbereitung, folgt der dritte Teil.

Teil 3 von 3: Profitable Immobilie finden

Immobiliensuche

Nach dem Grundwissen, der Vorbereitung und Ihren Immobilien Kriterien kommt jetzt das Kernstück, die Immobiliensuche selbst!

Lernen Sie die schnelle Immobilienbewertung kennen (kaufmännische Prüfung) die Sie zu Hause, vom Schreibtisch in München machen können. Alles was Sie brauchen, sind ein paar Kennzahlen aus dem Immobilien Inserat. Erst im zweiten Schritt geht es in die genauere, technische Prüfung der Immobilie. Sie lernen die Bewertung nach Baujahren kennen und die vollständige Kalkulation für Ihre Eigentumswohnung, inklusive aller Nebenkosten in München und Nebenkosten in Bayern. Danach geht es um die Fertigstellung der Unterlagen für Ihre Bank und letztendlich zum Notartermin in München, für den Kaufvertrag.

Alle Schritte der Immobiliensuche in München im Überblick:

  1. Bewertung schnell machen: Kaufmännische Prüfung
  2. Bewertung bei Besichtigung: Technische Prüfung
  3. Bestandsimmobilien bewerten: Nach Baujahren
  4. Kalkulation: Kaufpreis Ihrer Eigentumswohnung
  5. Unterlagen für die Bank
  6. Kaufvertrag

Bewertung schnell machen: Kaufmännische Prüfung

Die Schnelle kaufmännische Prüfung ist ein tolles Werkzeug um Immobilien schnell zu bewerten. Dabei geht es um eine Gruppe Bewertung, eine voreinschätzung anhand der Kennzahlen, die ihnen im Inserat vorliegen. Diese schnelle Prüfung spart in den Extreme4 teilt in der Immobiliensuche, da sie rentabel Immobilien bereits anhand der Kennzahlen identifizieren können.

Hier noch ein Exkurs zu den Betriebskosten, die in München und woanders anfallen:

Bewertung bei Besichtigung: Technische Prüfung

Nach der schnellen Bewertung in der kaufmännischen Prüfung, folgt nun die ausführlichere, technische Prüfung der Immobilie. Lernen Sie hier die Aspekte kennen, die sie bei der Besichtigung berücksichtigen müssen.

Dabei geht es nicht nur um ihr Eigentum (Eigentumswohnung), im Fachbegriff Teileigentum, sondern um das gesamte Gemeinschaft Eigentum, einfach gesagt vom Treppenhaus über den Keller bis zum Dachboden. Als Immobilienkäufer in München und überall anders, sind sie Teil eine Eigentümergemeinschaft und tragen anteilig Kosten, die in der Gemeinschaft entstehen. Dementsprechend wichtig ist die Prüfung des gesamten Hauses.

Wände, Decken, Böden, Fußleisten, Einbauschränke usw.:

Bestandsimmobilien bewerten: Nach Baujahren

Große Unterschiede in der Bewertung macht das Baujahr einer Immobilie. Die typischen Mängel nach Jahrzehnten haben Sie bereits kennengelernt, hier werfen wir noch einmal einen Blick auf die Auswirkung der Mängel, in der Bewertung.

Kalkulation: Kaufpreis Ihrer Eigentumswohnung

Nachprüfung und Bewertung folgt die finale Kalkulation für Ihre Eigentumswohnung. Beim Immobilienkauf erwarten Sie auch die Kaufnebenkosten. Welche Nebenkosten fallen an?

Wie hoch sind die Nebenkosten in München? Kosten für Notar (1,5%) und Grundbucheintrag (0,5%) sind in etwa überall gleich. Die Kosten für die Grunderwerbsteuer unterscheiden sich, je nach Bundesland. In München und ganz Bayern liegt die Grunderwerbsteuer aktuell bei 3,5%. Bei Maklerbeauftragung kommen nochmal 7,14 % auf Sie zu. Das sind die Nebenkosten beim Immobilienkauf in München.

Haben Sie schon an die Kaufnebenkosten in München gedacht?

!function(){„use strict“;window.addEventListener(„message“,(function(a){if(void 0!==a.data[„datawrapper-height“]){var e=document.querySelectorAll(„iframe“);for(var t in a.data[„datawrapper-height“])for(var r=0;r<e.length;r++)if(e[r].contentWindow===a.source){var i=a.data["datawrapper-height"][t]+"px";e[r].style.height=i}}}))}();

Beispielrechnung Kaufnebenkosten

Die Kaufnebenkosten unterscheiden sich leicht, je nachdem, ob Sie in Bayern kaufen oder auch in einem benachbarten Bundesland, z.b. aufgrund der höheren Rendite-Chancen. Zu den Kaufnebenkosten zählen die Kosten für den Notar, der Grundbucheintrag und die Grunderwerbsteuer. Maklerkosten fallen nur an, wenn beauftragt. Dann wird die Aufteilung vertraglich geregelt, zu welchen Anteilen Verkäufer und Käufer zahlen. In unserem Beispiel übernimmt der Käufer, die vollen 7,14%. So berechnen Sie den Kaufpreis und die Kaufnebenkosten in München:

Ergebnis:

  • Kaufpreis: 200.000 Euro
  • Kaufnebenkosten in München: 25.280 Euro
  • Investition: 225.280 Euro

Und der Kaufpreis? Investment berechnen

Aus dem Kaufpreis + Kaufnebenkosten, berechnet sich letztendlich das gesamte Investment.

Unterlagen für die Bank: Finanzierung in München

Sie kennen jetzt fast alle Kriterien für Ihre Immobiliensuche: Von der immobilienlage bis zur Kaufpreis Kalkulation. Im nächsten Schritt geht es um die Immobilienfinanzierung, bzw. die Unterlagen, die Sie für Ihre Bank und deren Entscheidung Pro / Contra Immobilienfinanzierung, bereitstellen müssen.

Hier finden Sie die Checkliste für ihre Bankunterlagen:

Kaufvertrag

Der letzte Schritt führt Sie in München zum Notar. Hier besiegelt der Kaufvertrag den Immobilientransfer. Lernen Sie hier den Kaufvertrag kennen:

Geschafft.

Herzlichen Glückwunsch zum Immobilien Eigentum!
Vorlagen, Fachbegriffe und Nachrichten

Mehr Wissen, Know-How, kostenlose Rechner und Nachrichten auf Immobilien-Erfahrung.de.

  1. Vorlagen für Käufer und Eigentümer
  2. Fachbegriffe im Wiki
  3. Immobilien Nachrichten

Vorlagen: Kostenlose Excel Rechner und Muster

Kostenlose Vorlagen und Rechner für Immobilien Einsteiger:

Fachbegriffe

Hunderte Definitionen und Fachbegriffe finden Sie im:

Nachrichten

Aktuelles aus der Politik, News für Einsteiger und mehr, in den:
Wohnung kaufen in Essen: Kosten, Lage, Eigenkapital, Finanzierung, Fehler & Vermögensaufbau

Hier finden Sie demnächst mehr Informationen zum Thema Wohnung kaufen in Essen.

Wohnung kaufen in Essen

Sie möchten in Essen eine Wohnung kaufen? Ob Rendite Immobilie oder Investment Immobilie, Eigennutz oder Vermietung – mit unserem Ratgeber sind Sie auf Ihren Wohnungskauf bestens vorbereitet. Lernen Sie hier Schritt für Schritt alles, was Sie wissen müssen. Von den wichtigsten Dokumenten, über den Ablauf beim Wohnungskauf, den Kaufvertrag und die Abwicklung.

Dortmund in Makrolage:


Erste Wohnung kaufen in Essen

Vor dem Wohnungskauf ist es wichtig, dass Sie sich ein Grundwissen aneignen. Mit diesem können Sie sich dann auf Ihren Immobilienkauf vorbereiten.

  1. Grundwissen
  2. Vorbereitung
  3. Immobiliensuche

Kaufnebenkosten in Essen

Kaufen Sie eine Immobilie, sollten Sie auf die Kaufnebenkosten in Essen achten.

!function(){„use strict“;window.addEventListener(„message“,(function(a){if(void 0!==a.data[„datawrapper-height“]){var e=document.querySelectorAll(„iframe“);for(var t in a.data[„datawrapper-height“])for(var r=0;r<e.length;r++)if(e[r].contentWindow===a.source){var i=a.data["datawrapper-height"][t]+"px";e[r].style.height=i}}}))}();

Beispielrechnung Kaufnebenkosten

Wenn ein Makler beauftragt wird, dann wird vertraglich festgehalten, zu welchen Anteilen Verkäufer und Käufer zahlen. In unserem Beispiel übernimmt der Käufer, die vollen 7,14%.

Ergebnis:

  • Kaufpreis: 200.000 Euro
  • Kaufnebenkosten in Essen: 31.280 Euro
  • Investition: 231.280 Euro

Essen: Stadt, Lage, Kennzahlen

Hier finden Sie einige erste Fakten über Essen.

  • Einwohnerzahl: 583.109
  • Fläche: 210,3 km²
  • Durchschnitts-Temperatur: 9,6°C
  • durchschnittliche Sonnenstunden: 2.337
  • 50 Stadtteile

Einer der beliebtesten Stadtteile in Essen ist Bredeney:


Dazu kommen weitere, beliebte Stadtbezirke wie:

  1. Rüttenscheid
  2. Frohnhausen
  3. Altendorf
  4. Holsterhausen

Ob inmitten des bunten Stadttrubels, oder etwas außerhalb in den Vororten – Essen hat für jeden etwas zu bieten:

Auch die Innenstadt besticht durch ihren einzigartigen Charme:

Finanzvermittler in Essen

Ein Finanzberater arbeitet eine auf Ihre persönliche Finanzsituation abgestimmte Strategie für Ihre Immobilieninvestition aus. Ihre finanzielle Reise beginnt hier: Finanzierungsvermittler in Essen. Entdecken Sie erstklassige Finanzvermittlung in den Metropolen Deutschlands. Von Kreditlösungen bis zur maßgeschneiderten Beratung – wir sind Ihr Wegweiser zu finanzieller Freiheit!

Hier finden Sie unsere:

Wohnung kaufen in Mönchengladbach: Ablauf, Schritte, Tipps, Kaufpreis, Kaufvertrag bis Notar

Hier finden Sie demnächst mehr zum Thema Wohnung kaufen in Mönchengladbach.

Wohnung kaufen in Mönchengladbach

Sie möchten in Mönchengladbach eine Wohnung kaufen? Ob Rendite Immobilie oder Investment Immobilie, Eigennutz oder Vermietung – mit unserem Ratgeber sind Sie auf Ihren Wohnungskauf bestens vorbereitet. Lernen Sie hier Schritt für Schritt alles, was Sie wissen müssen. Von den wichtigsten Dokumenten, über den Ablauf beim Wohnungskauf, den Kaufvertrag und die Abwicklung.

Dortmund in Makrolage:


Erste Wohnung kaufen in Mönchengladbach

Vor dem Wohnungskauf ist es wichtig, dass Sie sich ein Grundwissen aneignen. Mit diesem können Sie sich dann auf Ihren Immobilienkauf vorbereiten.

  1. Grundwissen
  2. Vorbereitung
  3. Immobiliensuche

Mönchengladbach: Stadt, Lage, Kennzahlen

Hier finden Sie einige erste Fakten über Mönchengladbach.

  • Einwohnerzahl: 261.454
  • Fläche: 170,4 km²
  • Durchschnitts-Temperatur: 10,8 °C
  • durchschnittliche Sonnenstunden: 1.200
  • 44 Stadtteile

Einer der beliebtesten Stadtteile in Mönchengladbach ist Dahl:


Dazu kommen weitere, beliebte Stadtteile wie:

  1. Gladbach
  2. Hardterbroich-Pesch
  3. Bonnenbroich-Geneicken
  4. Mülfort
  5. Geistenbeck

Ob inmitten des bunten Stadttrubels, oder etwas außerhalb in den Vororten – Mönchengladbach hat für jeden etwas zu bieten.

Die charmante Altstadt begeistert mit seinem historischen Flair und ist beliebter Treffpunkt bei Jung und Alt:

Wohnung kaufen in Wiesbaden: Ablauf, Schritte, Tipps, Kaufpreis, Kaufvertrag bis Notar

Hier finden Sie demnächst mehr zum Thema Wohnung kaufen in Wiesbaden.

Wohnung kaufen in Wiesbaden

Sie möchten in Wiesbaden eine Wohnung kaufen? Ob Rendite Immobilie oder Investment Immobilie, Eigennutz oder Vermietung – mit unserem Ratgeber sind Sie auf Ihren Wohnungskauf bestens vorbereitet. Lernen Sie hier Schritt für Schritt alles, was Sie wissen müssen. Von den wichtigsten Dokumenten, über den Ablauf beim Wohnungskauf, den Kaufvertrag und die Abwicklung.

Dortmund in Makrolage:

Erste Wohnung kaufen in Wiesbaden

Vor dem Wohnungskauf ist es wichtig, dass Sie sich ein Grundwissen aneignen. Mit diesem können Sie sich dann auf Ihren Immobilienkauf vorbereiten.

  1. Grundwissen
  2. Vorbereitung
  3. Immobiliensuche

Wiesbaden: Stadt, Lage, Kennzahlen

Hier finden Sie einige erste Fakten über Wiesbaden.

  • Einwohnerzahl: 278.342
  • Fläche: 203,9 km²
  • Durchschnitts-Temperatur: 8,4 °C
  • durchschnittliche Sonnenstunden: 1.600
  • 20 Stadtteile

Einer der beliebtesten Stadtteile in Wiesbaden ist das Rheingauviertel:


Dazu kommen weitere, beliebte Stadtteile wie:

  1. Mitte
  2. Westend
  3. Schierstein
  4. Biebrich
  5. Nord-Ost

Ob inmitten des bunten Stadttrubels, oder etwas außerhalb in den Vororten – Wiesbaden hat für jeden etwas zu bieten.

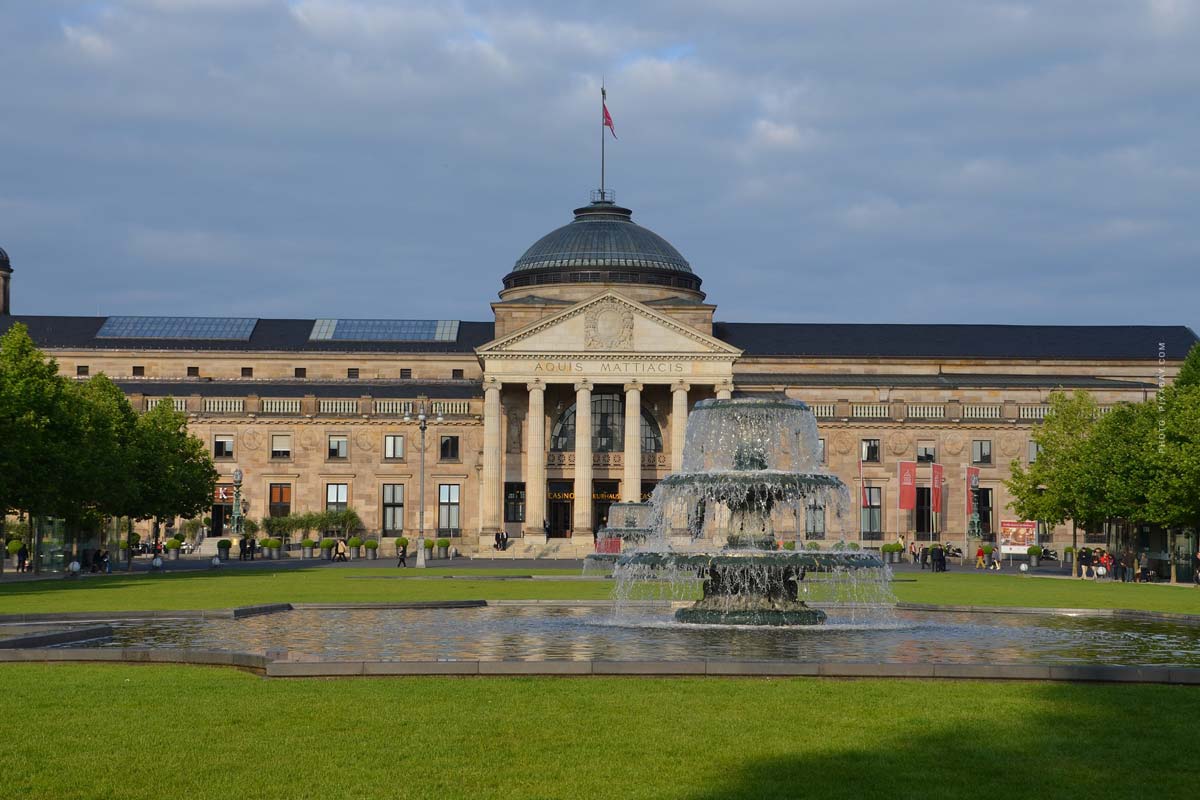
Das Kurhaus ist das Wahrzeichen Wiesbadens:

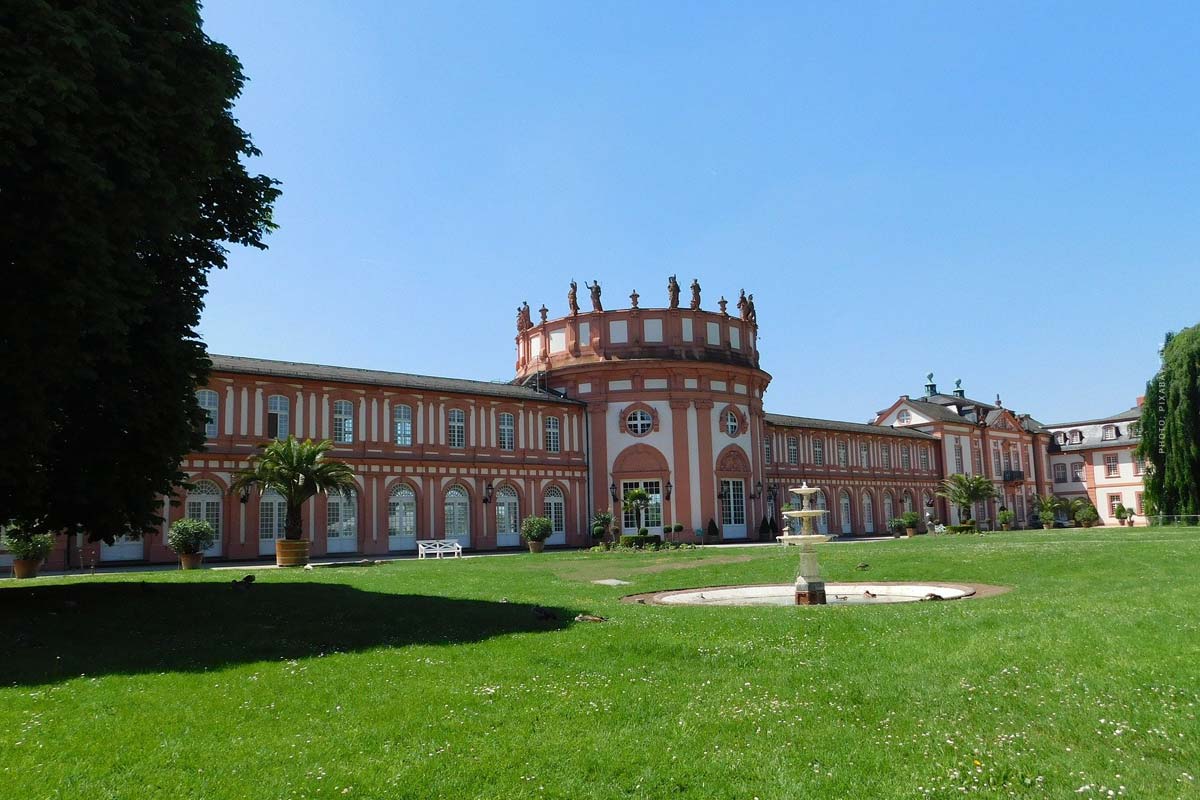
Auch das Biebricher Schloss ist eines der bekanntesten Sehenswürdigkeiten der hessischen Hauptstadt: